
この記事を要約すると
- 相続放棄は、原則として自分が相続人になったことを知ってから3カ月以内(熟慮期間内)に、家庭裁判所へ相続放棄の申述を行う必要があります。期限内に判断できない場合は、熟慮期間の伸長を申し立てることも可能ですが、伸長の可否や期間は家庭裁判所が判断します。
- 熟慮期間内に相続放棄や限定承認をしなかった場合は、原則として単純承認をしたものとみなされるため、相続放棄ができなくなります。また、相続財産を処分するなど、法定単純承認に該当する行為をした場合も相続放棄ができなくなる可能性があります。
- 相続放棄をする前は、相続財産を売却したり、使用・消費したりするなどの処分行為を避けましょう。こうした行為は法定単純承認に該当し、相続放棄ができなくなる可能性があります。ただし、財産の現状や価値を維持するための保存行為などは除かれます。
相続放棄は原則3カ月以内に行う
相続放棄を検討する際は、まず3カ月という期限を意識する必要があります。
期限を過ぎると、原則として相続放棄ができなくなるため、早めに財産や借金の状況を確認し、相続放棄をするかどうか判断することが大切です。
相続放棄の熟慮期間は3カ月
相続が発生した場合、相続人は、被相続人の財産や債務をそのまま引き継ぐ「単純承認」、相続によって得た財産の範囲で債務を負担する「限定承認」、財産や債務を引き継がない「相続放棄」のいずれかを選択します。
この選択を検討するために設けられている期間が「熟慮期間」です。熟慮期間は原則として、自分が相続人になったことを知った時から3カ月とされています。
相続放棄を検討している場合は、この3カ月の間に被相続人の預貯金や不動産などの財産だけでなく、借金や未払金、保証債務などについても確認し、相続放棄をするかどうか判断する必要があります。
熟慮期間内に相続放棄や限定承認の手続きをしなかった場合は、原則として単純承認をしたものとみなされます。そのため、財産や債務の状況が分からないまま期限を迎えないよう、早めに調査を始めることが大切です。
3カ月以内に必要なのは家庭裁判所への申述
相続放棄をする場合は、熟慮期間の3カ月以内に、被相続人の最後の住所地を管轄する家庭裁判所へ相続放棄の申述を行います。相続人同士で「財産を受け取らない」と決めたり、ほかの相続人に相続放棄する意思を伝えたりするだけでは、法律上の相続放棄にはなりません。
3カ月以内に必要なのは、家庭裁判所へ相続放棄の申述をすることです。申述後は、家庭裁判所から照会書が届いた場合の回答や、必要に応じた追加書類の提出などを経て受理されます。そのため、相続放棄の受理までを3カ月以内に終える必要はありません。ただし、期限が迫ってからではなく、余裕をもって手続きを進めましょう。
財産や債務の調査に時間がかかり、3カ月以内に相続放棄をするか判断できない場合は、熟慮期間が終わる前に家庭裁判所へ期間の伸長を申し立てることができます。期間伸長の手続きについては、後の章で詳しく解説します。
熟慮期間の計算方法
●起算点の翌日から期間を計算する
相続放棄の熟慮期間は、原則として、被相続人が亡くなったことと、その相続によって自分が相続人になったことを知った日を基準にします。
この期間を数え始める基準となる日を「起算点」といいます。
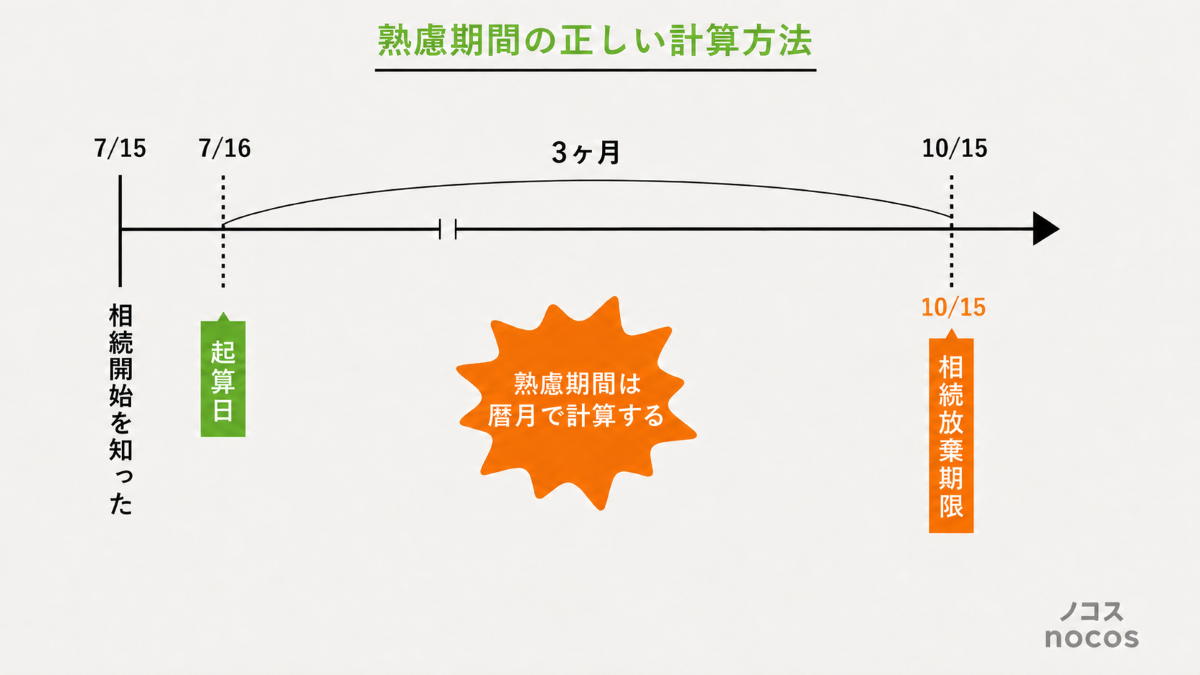
期間を計算する際は、原則として起算点となる日は含めず、その翌日から数えます。たとえば、7月15日に被相続人が亡くなったことと、自分が相続人になったことを知った場合は、7月15日が起算点となり、7月16日から熟慮期間を計算します。
これは、期間の初日を原則として算入しないとする民法のルールによるものです。
●暦に沿って3カ月を計算する
熟慮期間は、起算点から暦に沿って3カ月を計算します。
たとえば、7月15日が起算点となる場合は、7月16日から期間を計算します。7月16日に対応する3カ月後の日は10月16日となるため、原則としてその前日の10月15日が3カ月の期間の満了日です。
なお、3カ月後に対応する日がない場合は、その月の末日が期限となります。
●期限の末日が裁判所の休日にあたる場合
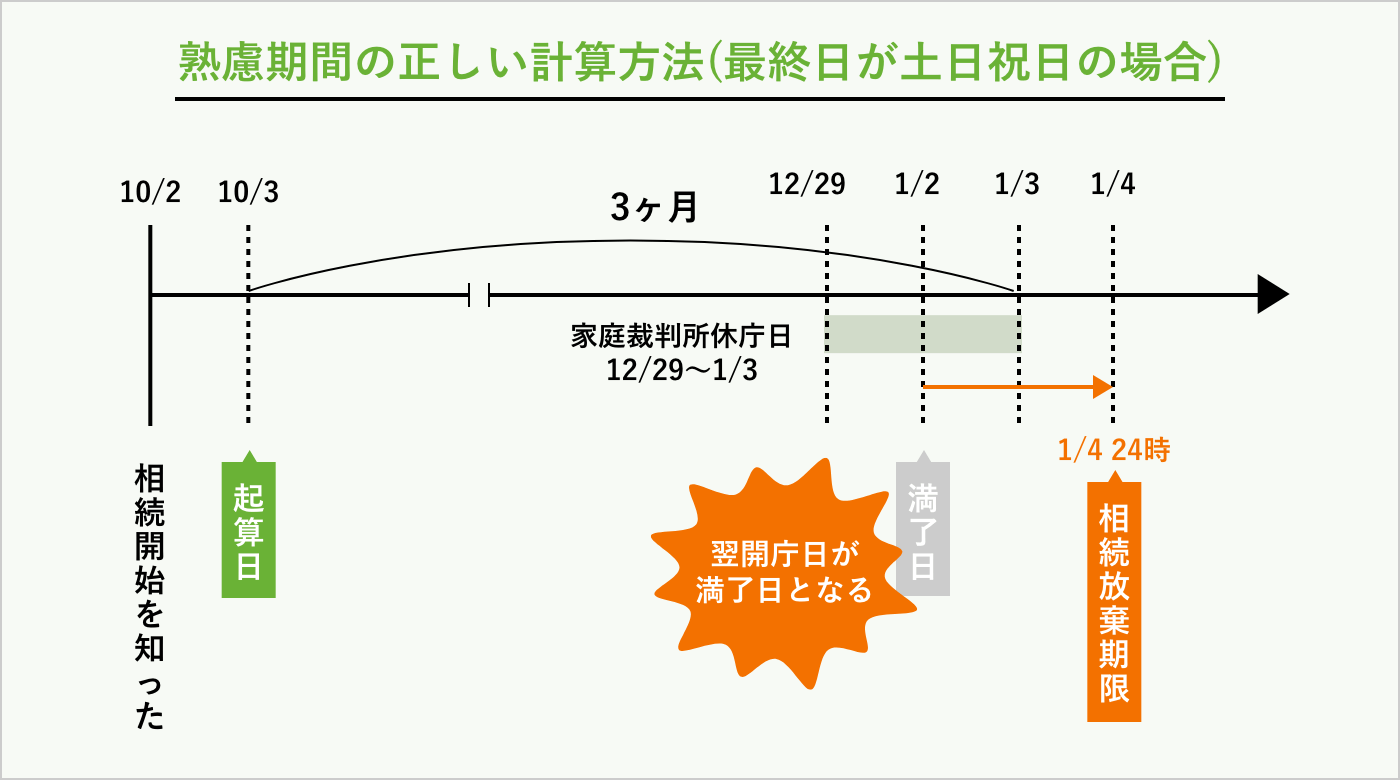
期限の末日が土曜日、日曜日、祝日などの休日にあたる場合は、その翌開庁日が期限となります。期限が土日祝日や年末年始と重なる可能性がある場合は、あらかじめ家庭裁判所の開庁日を確認しておくと安心です。
例えば、10月2日に被相続人が亡くなったことを知った場合、1月4日が満了日となります。
相続放棄の3カ月はいつから数える?
相続放棄の3カ月を数え始める日は、被相続人の死亡を知った時期や、自分が相続人になった経緯によって異なります。ここでは、熟慮期間の起算点をケースごとに解説します。
被相続人の死亡を知り、自分が相続人であることも知った場合
被相続人が亡くなったことを知り、その死亡によって自分が相続人になったことも分かっている場合は、その事実を知った日が熟慮期間の起算点となります。
たとえば、父親が7月15日に亡くなり、その日のうちに子どもが死亡の事実を知り、自分が相続人であることも分かっていた場合は、7月15日が起算点です。この場合、前章で解説した期間の計算方法に従い、翌日の7月16日から3カ月を計算し、原則として10月15日が相続放棄の期限となります。
被相続人と同居していた場合や、家族からすぐに死亡の連絡を受けた場合などは、被相続人の死亡日と起算点が同じ日になることが一般的です。
被相続人の死亡や自分が相続人であることを後から知った場合
被相続人と疎遠だった場合などは、亡くなったことをしばらく経ってから知ることがあります。また、被相続人が亡くなったことは知っていても、自分が法律上の相続人であることを後から知るケースもあります。
たとえば、父親が1月10日に亡くなったものの、長年疎遠だった子どもが3月20日に初めて死亡の事実を知り、自分が相続人であることも認識した場合は、原則として3月20日が起算点となり、翌日の3月21日から3カ月を計算し、原則として6月20日が相続放棄の期限となります。
また、父親が1月10日に亡くなったことは知っていたものの、自分は認知されておらず相続人ではないと思っていたところ、4月5日に戸籍を確認して認知されていることを知った場合などは、自分が相続人であることを知った時期が起算点を判断するうえで重要になります。
このように、被相続人の死亡日から時間が経過している場合でも、死亡の事実や自分が相続人であることをいつ知ったのかを確認して、熟慮期間の起算点を判断する必要があります。
先順位の相続人が相続放棄したことで自分が相続人になった場合
先順位の相続人が全員相続放棄したことで、次の順位の人が相続人になる場合があります。相続人の順位は、第1順位が子などの直系卑属、第2順位が父母や祖父母などの直系尊属、第3順位が兄弟姉妹です。
このような場合は、被相続人が亡くなったことを以前から知っていても、先順位の相続人の相続放棄によって自分について相続が開始したことを知った時が熟慮期間の起算点となります。
たとえば、被相続人には子どもと兄弟がおり、父母や祖父母などの直系尊属はすでに亡くなっていたとします。兄弟はそのことを以前から知っていました。被相続人が1月10日に亡くなり、兄弟もその日に死亡の事実を知りました。
その後、子ども全員の相続放棄が家庭裁判所に受理され、兄弟が2月20日にその事実を知って、自分が相続人になったことを認識した場合は、2月20日が熟慮期間の起算点となり、翌日の2月21日から3カ月を計算し、原則として5月20日が相続放棄の期限となります。
相続人ごとに熟慮期間の起算点が異なる場合
相続人が複数いる場合でも、熟慮期間の起算点が全員同じ日になるとは限りません。それぞれの相続人について、自分に相続が開始したことを知った時期をもとに判断します。
たとえば、父親が2月10日に亡くなり、長男はその日に死亡の事実を知り、自分が相続人であることも認識していたとします。一方、遠方に住んでいた次男は父親と疎遠で、3月5日に初めて死亡の事実を知ったとします。
この場合、長男は2月10日、次男は3月5日がそれぞれ熟慮期間の起算点となります。したがって、原則として長男の相続放棄の期限は5月10日、次男の期限は6月5日となります。
このように、同じ被相続人の相続であっても、死亡や自分が相続人であることを知った時期によって、それぞれの相続人の期限が異なる場合があります。ほかの相続人の期限をそのまま自分にも当てはめず、自分の起算点を確認することが大切です。
3カ月以内に判断できない場合は熟慮期間を延長できる
熟慮期間の延長は3カ月以内に申し立てる
財産や債務を調査しても3カ月以内に相続放棄をするか判断できない場合は、家庭裁判所に熟慮期間の延長を申し立てることができます。正式には「相続の承認又は放棄の期間の伸長」という手続きです。申立ては、自分の熟慮期間が終了する前に行う必要があります。
期間伸長の申立てをすれば自動的に期限が延びるわけではなく、家庭裁判所が申立ての内容を確認したうえで判断します。そのため、財産や債務の調査に時間がかかりそうな場合は、期限の直前まで待たずに申立てを検討することが大切です。
なお、相続放棄をすることがすでに決まっており、申述を進められる場合は、熟慮期間内に相続放棄の申述を行います。
期間伸長の申立て方法
熟慮期間を延長する場合は、申立書と必要書類を準備し、被相続人の最後の住所地を管轄する家庭裁判所へ申し立てます。
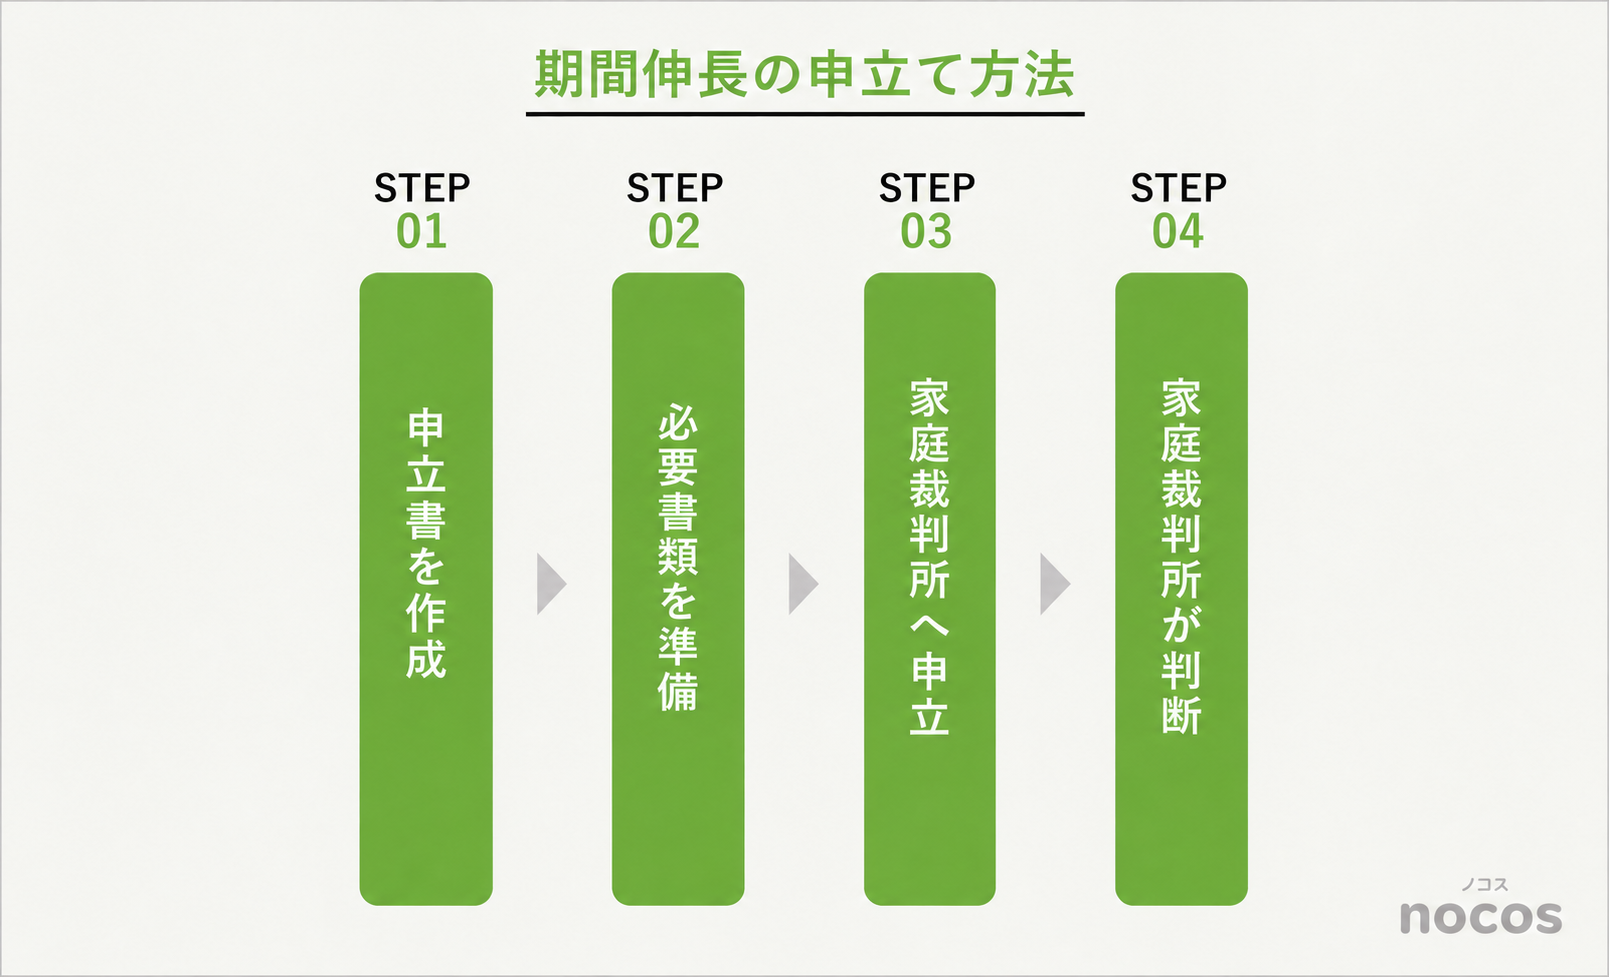
STEP1|申立書を作成する
「相続の承認又は放棄の期間の伸長」の申立書を作成します。申立書には、申立人や被相続人に関する情報のほか、期間の伸長を求める理由などを記載します。
財産や債務の調査が終わっていない場合は、現在の調査状況や、熟慮期間内に判断することが難しい事情が分かるように記載します。
STEP2|必要書類を準備する
主な必要書類は次のとおりです。
・申立書
・被相続人の住民票除票または戸籍附票
・申立人の戸籍謄本
・被相続人との相続関係を確認するために必要な戸籍謄本など
必要となる戸籍は、申立人が配偶者、子、父母、兄弟姉妹など、どの立場にあるかによって異なります。申立て前に取得できない戸籍等がある場合は、申立て後に追加で提出することもできます。
STEP3|家庭裁判所へ申し立てる
申立書と必要書類を、被相続人の最後の住所地を管轄する家庭裁判所へ提出します。
申立てに必要な費用は、期間の伸長を求める相続人1人につき収入印紙800円と、連絡用の郵便料です。郵便料は家庭裁判所によって異なるため、申立先の家庭裁判所で確認します。
申立て後は、家庭裁判所が提出された書類や申立ての内容を確認します。審理に必要な場合には、追加の資料の提出を求められたり、事情について確認を受けたりすることがあります。
期間伸長の可否や期間は家庭裁判所が判断する
期間伸長は熟慮期間が終了する前に申し立てる必要があります。期間伸長の申立てをしても、必ず認められるわけではありません。伸長を認めるかどうかや、認める場合にどの程度期間を延長するかは、家庭裁判所が個別の事情を踏まえて判断します。
期間伸長が認められた場合は、新たな期限を確認し、その期間内に相続放棄をするか判断します。
さらに、延長後も財産や債務の調査が終わらない場合は、その熟慮期間が終了する前に再度申し立てることも可能です。ただし、再度の申立ても家庭裁判所がその時点の事情を踏まえて判断します。
相続放棄ができなくなる可能性がある注意すべき行為
法定単純承認に該当すると相続放棄ができなくなる
相続放棄をするか判断している間でも、相続財産を処分するなど一定の行為をすると、法律上は単純承認をしたものとして扱われることがあります。
このように、相続人が自ら「単純承認をする」と意思表示していなくても、一定の行為によって単純承認をしたものとみなされることを「法定単純承認」といいます。
法定単純承認に該当すると、熟慮期間の3カ月以内であっても、原則として相続放棄はできません。そのため、相続放棄を検討している間は、相続財産の扱いに注意する必要があります。
民法では、相続財産の全部または一部を処分した場合や、相続放棄などをした後に相続財産を隠した場合などを、法定単純承認となる事由として定めています。
遺産を処分する行為
相続財産の全部または一部を処分すると、法定単純承認に該当し、相続放棄ができなくなる可能性があります。
ここでいう「処分」とは、相続財産を売却したり、譲渡したり、消費したりするなど、財産の現状や法律上の権利関係に変更を加える行為をいいます。民法では、保存行為などを除き、相続人が相続財産の全部または一部を処分した場合は、単純承認をしたものとみなすと定められています。
代表的な例は次のとおりです。
【不動産の売却】
被相続人が所有していた土地や建物を売却する行為です。実際に、相続不動産を売却し、その代金で被相続人の債務を弁済した行為について、法定単純承認が成立すると判断された裁判例があります。
【預金の引き出しや使用】
被相続人の銀行口座から預金を引き出して生活費などに使用する行為です。預金の引き出しについては、引き出しただけで一律に判断されるものではありませんが、具体的な事情を踏まえて処分にあたるかが問題となります。
【家財道具や車両などの売却】
家具や自動車など、経済的価値のある被相続人の所有物を売却して現金化する行為です。
【遺産分割協議や相続財産の分配】
ほかの相続人と遺産分割協議を成立させたり、被相続人の財産をほかの相続人へ分配したりする行為も、相続財産の処分として法定単純承認に該当する可能性があります。
このように、法定単純承認に該当するかどうかは、単に「誰のために行ったか」ではなく、相続財産に対してどのような行為をしたのかが重要になります。相続放棄を検討している場合は、自己判断で相続財産を売却したり、使用・消費したりしないことが大切です。
なお、相続財産に関するすべての行為が処分にあたるわけではありません。財産を維持するための保存行為などは法定単純承認の対象から除かれています。保存行為については後の節で解説します。
遺産を隠したり財産目録に記載しなかったりする行為
相続放棄を検討している場合は、相続財産を隠すような行為も避ける必要があります。なお、民法では、限定承認や相続放棄をした後であっても、相続財産を隠匿したり、私的に消費したり、悪意で相続財産の目録に記載しなかったりした場合は、単純承認をしたものとみなすと定められています。
【現金や貴金属、美術品などを隠す】
被相続人の現金や貴金属、美術品、骨董品などを持ち出したり別の場所へ移したりして、その所在を明らかにしない行為です。
【相続財産の目録に故意に記載しない】
相続財産の目録を作成する際、財産があることを知りながら意図的に記載しない行為です。
相続放棄を検討している段階から、相続財産を隠したり、自分のものとして扱ったりしないようにすることが重要です。
保存行為にあたるかは慎重に判断する
相続財産に関する行為が、すべて法定単純承認となるわけではありません。民法では、相続財産の全部または一部を処分した場合でも、「保存行為」などは法定単純承認の対象から除かれています。
保存行為とは、相続財産の現状や価値を維持するための行為です。たとえば、建物の損傷が広がるのを防ぐために必要な補修を行うなど、財産の滅失や損傷を防ぐための行為が保存行為にあたる場合があります。
一方、建物を取り壊したり、大規模な改修を行ったりするなど、財産の状態や性質を大きく変える行為は、保存行為ではなく処分行為にあたる可能性があります。
そのため、相続放棄を検討している場合は、「財産を守るための行為だから問題ない」と自己判断せず、その行為が保存行為にあたるか慎重に確認することが大切です。
3カ月を過ぎても相続放棄できる場合がある
相続放棄は、原則として熟慮期間の3カ月以内に行う必要があります。ただし、すでに3カ月を過ぎている場合でも、個別の事情によっては相続放棄が認められることがあります。
過去の裁判例では、相続人が相続財産はないと信じ、3カ月以内に相続放棄をしなかったことについて相当な理由がある場合などに、通常とは異なる時点から熟慮期間を数えることが認められた事例があります。
ただし、後から借金が見つかったという理由だけで、必ず相続放棄が認められるわけではありません。 被相続人との関係や、それまで財産や債務を把握できなかった事情、借金の存在を知った経緯など、個別の事情を踏まえて判断されます。
そのため、3カ月を過ぎてから借金などが判明した場合は、自分で相続放棄ができないと決めつけたり、反対に「まだ放棄できる」と判断したりせず、早めに専門家へ相談することが大切です。
よくある質問
| Q1. 必要書類が揃わない場合でも期限内に手続きできますか? |
| A1. はい。 必要書類が揃わなくても、まず「相続放棄申述書」とその時点で準備できている書類を期限内に家庭裁判所へ提出してください。不足している書類は、後日追加で提出することができます。必要書類が揃うのを待って3カ月の期限を過ぎないよう、準備が間に合わない場合は、申述先の家庭裁判所へ確認しながら早めに手続きを進めることが大切です。 |
| Q2. 熟慮期間を過ぎた場合、相続放棄は認められますか? |
| A2. 熟慮期間の3カ月を過ぎていても、事情によっては相続放棄が認められることがあります。後から借金が判明した場合など、期限内に相続放棄をしなかったことに相当な理由があるときは、個別の事情を踏まえて判断されます。期限を過ぎている場合は、早めに専門家へ相談し、対応を検討しましょう。 |
| Q3. 3カ月以内に財産や借金を調べきれない場合はどうすればよいですか? |
| A3. 熟慮期間が終わる前に、家庭裁判所へ「相続の承認又は放棄の期間の伸長」を申し立てることができます。伸長を認めるかどうかや、どの程度期間を延長するかは、家庭裁判所が個別の事情を踏まえて判断します。 |
| Q4. 遺産を一部処分してしまった場合でも相続放棄は可能ですか? |
| A4. 遺産を一部処分した場合は、法定単純承認に該当し、相続放棄ができなくなる可能性があります。ただし、行った行為が財産の現状や価値を維持するための保存行為にあたる場合など、法定単純承認に該当しないこともあります。処分してしまった場合は、行為の内容を確認したうえで、早めに専門家へ相談するとよいでしょう。 |
| Q5. 専門家に相談するタイミングはいつが良いですか? |
| A5. 相続放棄を検討している場合は、まず熟慮期間の期限を確認し、早めに財産や借金の調査、必要書類の準備を進めることが大切です。3カ月という期間は、調査や書類収集をしていると、思っているより早く過ぎることがあります。財産や債務の内容が複雑な場合、相続放棄をするか判断に迷う場合、期限が迫っている場合など、自分だけでの判断が難しいときは、早めに専門家へ相談するとよいでしょう。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。