
この記事を要約すると
- 換価分割とは、不動産や株式などの相続財産を売却して現金化し、その代金を相続人で分ける方法です。分けにくい財産を公平に分配しやすい点が特徴です。
- 株式の換価分割では、相場変動によって売却額が変わるリスクや、譲渡益が出た場合の課税負担が生じる点をデメリットに感じる方もいます。確定申告が必要になることもあります。
- 換価分割で不動産や株式を売却しても、換価分割そのもの(売却行為や売却額)に対して相続税がかかるわけではありませんが、売却で利益が出た場合は、別途譲渡所得税がかかることがあります。ただし、相続開始時点の遺産総額(換価分割の対象となる財産は相続開始時点での評価額)が基礎控除額を超える場合には、相続税が課税されます。
換価分割とは
換価分割の基本と目的
相続財産の分け方には、主に「現物分割」「代償分割」「換価分割」の3つがあります。
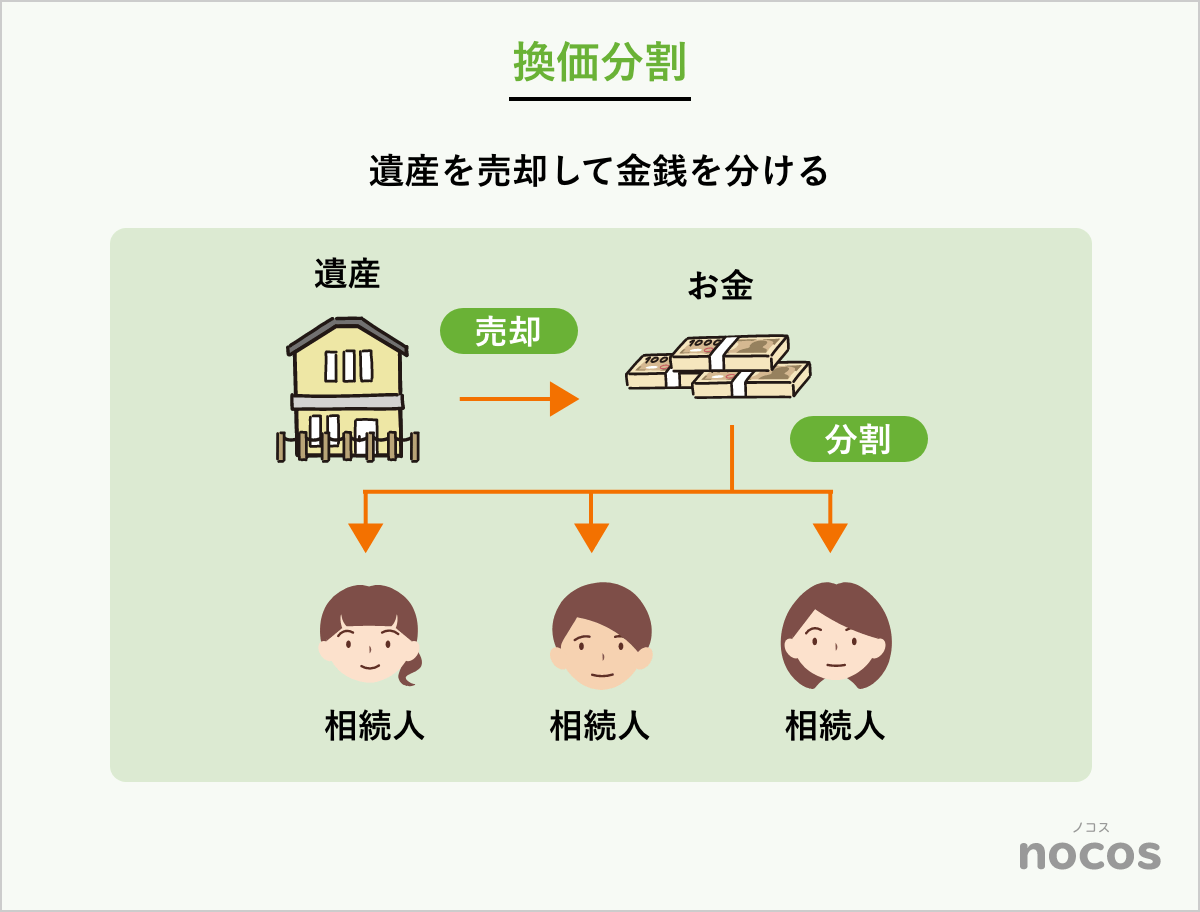
このうち【換価分割】とは、相続財産を売却して現金化し、その売却代金を相続人間で分ける遺産分割の方法です。
主に、不動産のように物理的に分けることが難しい財産がある場合に利用されます。
たとえば、兄弟3人が相続人で遺産の大半が自宅の土地と建物という場合、土地と建物をそのまま分けることはできません。このようなときに、いったん土地と建物を売却して現金に換え、その代金を相続人の合意した割合で分ける方法が換価分割です。
換価分割は、遺産を金銭に換えて分けるため、相続人ごとの取得額を明確にしやすいという特徴があります。そのため、特定の相続人だけが不動産を取得することに不公平感がある場合や、相続人全員が現金での分配を希望している場合に選ばれることがあります。
また、換価分割を選ぶ目的は「公平な分配」だけではありません。たとえば、相続した不動産を誰も引き継ぎたくない場合や、相続税の納税資金、被相続人の債務の清算資金を確保したい場合にも利用されます。
空き家や遠方の土地など、今後の管理が難しい不動産を手放したい場合にも有効です。
このように、換価分割は不動産などの分けにくい財産を公平に分けやすくする方法であると同時に、管理負担や納税資金の問題を整理するための方法でもあります。また、相続人は換価分割で現金を受け取ることができるため、それぞれが自分の事情に応じて柔軟に資金を活用できるという利点もあります。
もっとも、換価分割を行うには、相続人全員で売却方針や分配割合について合意する必要があります。特に、不動産を売却する場合には、売却前に相続登記が必要になるため、遺産分割協議書の作成や登記手続きも含めて計画的に進めることが大切です。
現物分割・代償分割との違い
相続財産をどのように分けるかは、相続人同士の関係や財産の内容によって様々です。換価分割を理解するためには、現物分割や代償分割との違いを押さえておくことが大切です。
不動産のように分けにくい財産を分ける場合でも、次の3つの方法が考えられます。
- 不動産をそのまま分ける「現物分割」
- 一人が不動産を相続して、他の相続人にお金を支払う「代償分割」
- 不動産を売って現金化して、現金を相続人全員で分ける「換価分割」
① 現物分割
「現物分割」は、不動産や預貯金などの相続財産を、そのままの形で相続人が取得する方法です。たとえば、長男が自宅不動産を取得し、次男が預貯金を取得するケースや、土地を分筆して相続人ごとに取得するケースなどが現物分割にあたります。
換価分割との大きな違いは、財産を売却せずにそのまま引き継ぐ点です。不動産を残せる一方で、不動産と預貯金の金額に差がある場合や、土地を分けることで価値や使いやすさが下がる場合には、相続人間で不公平感が生じることがあります。
② 代償分割
「代償分割」は、一人の相続人が不動産などの相続財産を取得し、その代わりに他の相続人へ金銭を支払う方法です。たとえば兄が5,000万円の不動産を相続し、弟に2,500万円を支払うケースなどです。不動産を残したいときに有効ですが、支払う側に代償金を支払う資力が必要です。
換価分割との違いは、不動産を売却せず、特定の相続人が取得する点です。不動産を残したい場合や、相続人の一人が実家に住み続けたい場合には有効ですが、不動産を取得する相続人に代償金を支払う資力が必要になるため、代償金の準備が難しい場合には、換価分割も選択肢の一つとして検討することになります。
③ 換価分割
換価分割は相続財産を売却して現金化し、その売却代金を相続人で分ける方法です。
現物分割のように財産をそのまま引き継ぐ方法ではなく、代償分割のように特定の相続人が財産を取得して金銭で調整する方法でもありません。不動産などの相続財産をいったん現金に換えることで、相続人間で分けやすくする点が大きな特徴です。
つまり、現物分割は「財産をそのまま分ける方法」、代償分割は「一人が取得して金銭で調整する方法」、換価分割は「売却して現金で分ける方法」と整理できます。
不動産を「残したいのか」「手放したいのか」「現金化したいのか」によって、最適な手法は異なります。
まずは相続人全員の希望を整理し、どの方法が最も現実的かを話し合うことが大切です。
では、換価分割はどのような場合に選ばれるのでしょうか。次章で詳しく見ていきましょう。
換価分割が選ばれるケース
相続財産の大半が不動産である場合は、誰が取得するのか、どのように評価するのか、今後の管理を誰が担うのかといった点で話し合いが難しくなりやすいものです。
特に、相続人の誰も不動産を利用する予定がない場合や、納税・清算のために現金が必要な場合には、不動産をそのまま引き継ぐよりも、売却して整理する方が現実的なことがあります。換価分割が選ばれやすい代表的なケースを見ていきましょう。
誰も不動産を相続したくない場合
遺産分割では「誰も家を引き継ぎたくない」というケースもあります。
たとえば、被相続人が住んでいた実家が遠方にあり、相続人の誰も住む予定がない場合や、すでに相続人全員が自宅を持っていて、相続した家を利用する予定がない場合です。
このような不動産をそのまま相続すると、固定資産税や火災保険料、管理費用などの負担が続きます。また、空き家のまま放置すると、建物の老朽化や草木の繁茂、防犯上の問題、近隣への迷惑などが生じる可能性もあります。相続人が遠方に住んでいる場合には、定期的な管理や修繕の手配も負担になりやすいでしょう。
このような場合には、不動産を売却して現金化し、売却代金を相続人で分ける換価分割が選択肢になります。誰か一人が無理に不動産を引き継ぐ必要がなく、相続人全員が現金で受け取れるため、利用予定のない不動産を整理しやすくなります。
ただし、不動産を売却するには、売却価格や売却時期、不動産会社の選定などについて相続人間で合意しておく必要があります。売却方針について認識がずれると、後のトラブルにつながることがあるため、事前に相続人全員で方針を共有しておきましょう。
納税や清算資金が必要な場合
相続財産の多くが不動産で、現金や預貯金が少ない場合、相続税の納付や債務の清算に必要な資金をすぐに用意できないケースがあります。
相続税は、原則として金銭で一括納付します。そのため、遺産の大半が土地や建物で占められている場合、相続財産の評価額は大きくても、実際に納税に使える現金が不足することがあります。また、被相続人に借入金や未払いの費用がある場合、相続放棄をしない限り、相続人はこれらの支払いも引き継ぐことになります。
このように、納税や債務の清算に充てる現金が不足している場合には、換価分割によって不動産を売却し、売却代金を支払いに充てることができます。支払い後に残った金額を相続人間で分配すれば、資金不足に対応しながら遺産分割を進めやすくなります。
ただし、不動産はすぐに売却できるとは限りません。相続税の申告・納付期限が迫っている場合には、売却の見通しだけで判断せず、必要に応じて税理士や司法書士などの専門家へ相談しながら、早めに準備を進めることが大切です。
相続人間で公平に分けたい場合
相続人間で公平に遺産を分けたい場合にも、換価分割が選ばれることがあります。
たとえば、主な相続財産が不動産だけで、預貯金が少ないケースでは、誰か一人が不動産を取得すると、他の相続人との公平性をどのように確保するかが問題になります。代償分割で調整する方法もありますが、不動産を取得する相続人に代償金を支払う資力がない場合には、話し合いが難しくなることがあります。
また、不動産の評価額について相続人間で認識が異なると、分け方の話し合いが進みにくくなることもあります。
このような場合に不動産を売却すれば、実際の売却代金を基準に分配できます。各相続人が取得する金額も明確になりやすいため、公平な分配につなげやすくなります。
ただし、売却価格や売却時期については、相続人全員で合意しておく必要があります。公平に分けるために換価分割を選んだとしても、売却条件について認識がずれていると、後のトラブルにつながることがあるため注意しましょう。
換価分割のメリットとデメリット
換価分割は、不動産などの分けにくい財産を現金化して分配できるため、相続人間で公平に分けやすい方法です。
一方で、財産を売却する以上、売却価格や売却時期、費用、税金などに注意する必要があります。ここでは、換価分割の主なメリットとデメリットを整理します。
メリット:公平で現実的な選択
換価分割には、公平に分けやすいことに加え、資金面や管理面の問題を整理しやすいというメリットがあります。主なメリットとして、次のような点が挙げられます。
不動産は、預貯金のように簡単に分けることができません。誰か一人が不動産を取得する場合、不動産の評価額や代償金の金額をめぐって意見が分かれることがあります。
その点、換価分割では不動産を売却し、実際の売却代金を基準に分配します。金額が明確になりやすいため、相続人同士で納得しやすい分け方といえます。
このように、換価分割は不動産の評価や代償金の準備をめぐる負担を軽減しながら、現金で分配できる点がメリットです。相続人は現金で受け取れるため、将来の使い道を決めやすく、必要に応じて納税資金などに充てることもできます。
デメリット:思わぬトラブルや税金に注意
一方で、換価分割にはいくつかの注意点があります。主なデメリットとして、次のような点が挙げられます。
不動産は、地域や物件の状態、市場の状況によって、売却価格や売却期間が変わります。また、相続人の間で売却価格や時期について認識がずれると、手続きが進みにくくなることがあります。
さらに、不動産を売却する際には、仲介手数料や測量費、建物の解体費用などがかかる場合があります。売却代金の全額をそのまま分配できるとは限らないため、費用をどのように負担するかも事前に決めておくことが大切です。
税金にも注意が必要です。換価分割そのものに税金がかかるわけではありませんが、不動産や株式を売却して利益が出た場合には、譲渡所得税がかかることがあります。また、遺産分割協議書の記載が不十分だと、売却代金の分配が贈与と誤解されるおそれもあります。
税金の詳しい考え方については、後ほど「換価分割で注意すべき税金」で解説します。
換価分割の手続きの流れ(不動産)
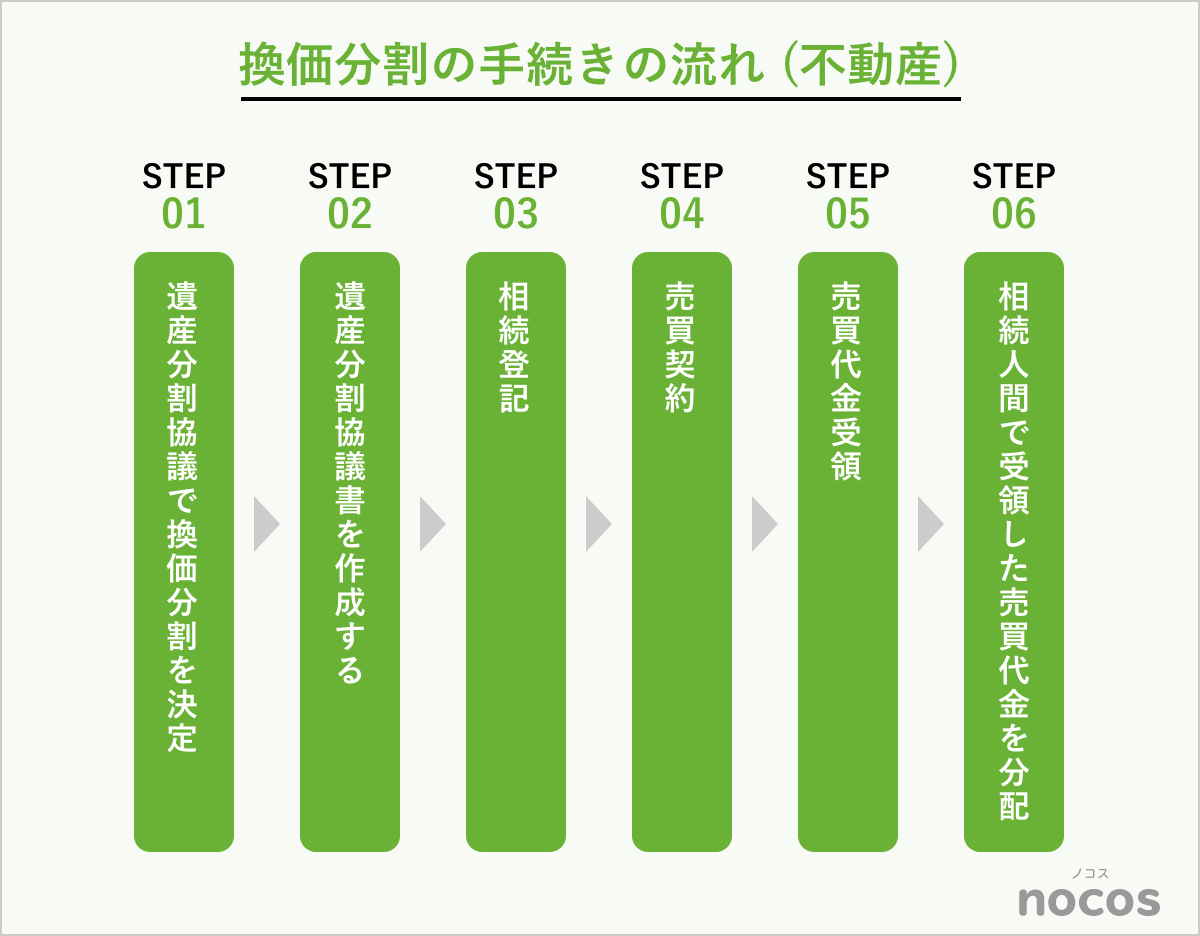
不動産を換価分割する場合は、相続人全員で売却方針を決めたうえで、遺産分割協議書の作成、相続登記、不動産の売却、売却代金の分配という流れで進めます。
不動産は、被相続人名義のままでは原則として売却できません。売却を前提とする場合でも、まずは相続人名義へ変更する相続登記が必要です。
各手続きの流れと注意点を順に見ていきましょう。
売却方針を話し合う
換価分割を行うには、まず相続人全員で「不動産を売却し、その代金をどのように分けるか」を話し合う必要があります。
この話し合いを「遺産分割協議」と呼び、全員の合意がなければ換価分割は進められません。
あわせて、売却価格の目安、売却時期、不動産会社の選定、売却にかかる費用の負担方法も決めておくと安心です。ここで方針を共有しておかないと、売却活動を始めた後に意見が分かれ、手続きが進まなくなることがあります。
遺産分割協議書を作成する
売却方針がまとまったら、合意内容を遺産分割協議書にまとめます。協議書には、換価分割を行う対象不動産、売却して現金化すること、売却代金の分配割合、売却費用の負担方法などを記載します。
代表者1名の名義で相続登記を行う場合は、換価分割のために便宜上、代表者1名の名義にすること、売却後の代金を相続人間で分配することを明記しておきましょう。記載が不十分だと、売却代金の分配が贈与と誤解されるおそれがあります。
相続登記を行う
遺産分割協議書を作成したら、不動産の名義を被相続人から相続人へ変更する相続登記を行います。
不動産は、被相続人名義のままでは原則として売却できません。換価分割のために売却する場合でも、いったん相続人名義へ変更する必要があります。
相続登記には、被相続人の戸籍謄本、相続人の戸籍謄本、住民票、印鑑証明書、固定資産評価証明書、遺産分割協議書などが必要になります。登記申請は、不動産の所在地を管轄する法務局に行います。
登記が完了すると、相続人名義の不動産として売却手続きを進められます。なお、相続登記が完了する前でも、不動産会社への査定依頼や売却相談は可能です。
売却代金を分配する
不動産の売却が完了したら、遺産分割協議書に従って売却代金を分配します。ただし、売却代金の全額をそのまま分配できるとは限りません。
不動産の売却では、仲介手数料、測量費、解体費用などが発生することがあります。一般的には、これらの費用を差し引いた残額を協議書で決めた割合に従って分配しますが、費用の負担方法は事前に相続人間で明確にしておきましょう。
代表者が売却代金を一括で受け取る場合は、振込記録や領収書などを残し、金銭の流れを明確にしておくことが大切です。売却によって利益が出た場合は、譲渡所得税の申告が必要になることがあります。
株式・投資信託の換価分割と注意点
不動産の換価分割と同様に、株式や投資信託などの有価証券を換価分割する場合も、まずは遺産分割協議で全相続人の合意を得ることが必要です。合意内容は遺産分割協議書にまとめ、どの財産を売却し、売却代金をどの割合で分けるのかを明確にしておきます。
有価証券の相続手続きは、各証券会社や金融機関の案内に沿って進めます。金融機関によって手続き方法や必要書類が異なるほか、口座の種類によって税務上の扱いにも注意が必要なため、事前に確認しながら進めることが大切です。
特定口座と一般口座の違い(前提知識)
株式や投資信託を相続する際は、被相続人がどの種類の証券口座で保有していたかを確認しておくことが大切です。
証券口座には「特定口座」「一般口座」のほか、NISA口座などがあり、口座の種類によって相続後の移管方法や売却益の計算方法、確定申告の要否が異なります。
① 特定口座(源泉徴収あり)
売却益や配当が出た場合に、証券会社が税額を計算し、源泉徴収まで行う口座です。原則として確定申告は不要です。
② 特定口座(源泉徴収なし)
証券会社が年間取引報告書を作成する口座です。売却損益の計算は証券会社が行いますが、税金は自分で申告・納付する必要があります。
③ 一般口座
取得価額や売却益を自分で計算する必要がある口座です。被相続人がいつ、いくらで取得した株式・投資信託なのかを確認しなければならず、記録が不十分な場合は計算に手間がかかることがあります。売却益が出た場合には、原則として確定申告が必要です。
なお、被相続人が保有していた株式・投資信託が「特定口座」に入っていた場合でも、相続手続専用の口座に移されると「一般口座」として扱われることがあり、その際は確定申告が必要になることがあります。
また、NISA口座で保有されていた株式・投資信託は、相続が発生すると非課税口座のまま引き継ぐことはできず、相続人の課税口座へ移管されます。
| 口座の種類 | 税務処理 | 申告の要否 |
|---|---|---|
| 特定口座(源泉徴収あり) | 売却時に証券会社が自動で税額計算・徴収 | 原則不要 |
| 特定口座(源泉徴収なし) | 証券会社が年間取引報告書を発行、自分で確定申告 | 必要 |
| 一般口座 | 取得費・売却益を自分で算出 | 必要 |
換価分割の注意点
有価証券の換価分割を行う際には、次のような点に注意しましょう。
① 売却時期の相場変動
株式や投資信託は、売却する時期によって価格が変動します。遺産分割協議の時点で見込んでいた金額と、実際の売却額が異なることもあります。
そのため、遺産分割協議書では、売却後の実際の代金を基準に分配することを明確にしておくと安心です。また、誰が売却手続きを行うのか、どのタイミングで売却するのかについても、相続人間で事前に話し合っておきましょう。
② 税務申告が必要なケース
相続した株式や投資信託を相続人の口座へ移管した後に売却した場合、口座の種類や売却損益によっては、確定申告が必要になることがあります。
たとえば、相続人の特定口座(源泉徴収あり)で売却した場合は、原則として確定申告は不要です。一方で、相続人の特定口座(源泉徴収なし)や一般口座で売却した場合は、確定申告が必要になる場合があります。
換価分割で注意すべき税金
換価分割そのものに税金がかかるわけではありません。ただし、相続財産を取得する段階では相続税が、売却によって利益が出た場合には譲渡所得税が関係します。
どの段階で課税されるのかを理解しておくことが大切です。ここでは、換価分割で確認しておきたい税金のポイントを整理します。
相続税は相続時点の評価額で決まる
相続税は、相続開始時点の財産評価額をもとに計算します。
不動産を換価分割する場合でも、実際に売れた金額がそのまま相続税の評価額になるわけではありません。土地は路線価方式や倍率方式、建物は固定資産税評価額などをもとに評価します。
なお、相続税がかかるかどうかは、遺産総額が基礎控除額を超えるかどうかで判断します。基礎控除額は、次の計算式で求めます。
相続税の基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
売却益が出た場合は譲渡所得税がかかる
換価分割によって不動産や株式を売却し、利益(譲渡所得)が出た場合には、譲渡所得税と住民税が課されることがあります。
ただし、特例の適用や口座の種類、損益通算の有無によって、実際の申告や納税の扱いは異なります。譲渡所得は、一般的に次のように計算します。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
相続した財産を売却する場合でも、原則として被相続人の取得費を引き継いで計算します。不動産の場合は、所有期間によって税率が変わります。
また、相続した不動産の売却では「取得費加算の特例」や「居住用財産の3,000万円特別控除」などを利用できる場合があります。適用できるかどうかは状況によって異なるため、税理士に確認しておくと安心です。
株式・投資信託の換価分割の注意点
株式や投資信託を換価分割する場合は、売却益の計算や申告方法に注意が必要です。
株式や投資信託の売却益は、原則として「売却金額」から「被相続人の取得価額」や売却手数料などを差し引いて計算します。相続時の評価額ではなく、被相続人が取得したときの金額を引き継ぐ点に注意しましょう。
また、相続人の特定口座(源泉徴収あり)で売却した場合は、原則として確定申告は不要です。一方で、特定口座(源泉徴収なし)や一般口座で売却した場合には、確定申告が必要になることがあります。
複数の相続人で換価分割を行う場合、代表者が売却手続きをまとめて行ったとしても、売却益の全額を代表者が申告するわけではありません。売却益は、原則として各相続人の取得割合に応じて整理します。申告方法は口座の種類や売却方法によって異なるため、証券会社や税理士に確認しておきましょう。
所得増による副次的な影響
不動産や有価証券の売却によって利益(売却益)が生じると、その年の所得金額が増えることがあります。
所得が増えると、健康保険料や介護保険料、医療費の自己負担割合などに影響する場合があります。特に不動産や有価証券を売却して大きな利益が出る場合は、税額以外の影響にも注意が必要です。
申告と納税のタイミング
相続税の申告・納付期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。
一方、譲渡所得税の申告は、売却した年の翌年に行います。たとえば、相続した不動産を2026年中に売却した場合、原則として2027年の確定申告期間に申告します。
相続税と譲渡所得税では、申告のタイミングが異なります。換価分割で売却を予定している場合は、相続税の申告期限と売却スケジュールを分けて考え、早めに準備しておくことが大切です。
贈与税と固定資産税に関する注意点
代表者1名の名義で相続登記をして売却する場合、遺産分割協議書の記載が不十分だと、売却代金を他の相続人に渡す行為が贈与と誤解されるおそれがあります。
そのため、協議書には、代表者1名が不動産を取得し、売却後の代金を相続人間で分配することを明記しておきましょう。
また、不動産を売却するまでの間は、固定資産税などの維持費が発生します。誰が一時的に負担するのか、売却代金から精算するのかについても、相続人間で決めておくと安心です。
税金の扱いは、財産の内容や売却時期、相続人の状況によって異なります。不安がある場合は、司法書士や税理士などの専門家に相談しながら進めましょう。
よくある質問
| Q1. 換価分割とは何ですか? |
| A1. 換価分割とは、不動産や株式などの相続財産を売却して現金化し、その売却代金を相続人で分ける遺産分割の方法です。不動産のようにそのまま分けにくい財産がある場合や、相続人全員が現金での分配を希望する場合に利用されます。 |
| Q2. 換価分割を選ぶと相続登記は省略できますか? |
| A2. 省略できません。不動産を換価分割する場合でも、売却前に相続登記が必要です。被相続人名義のままでは、原則として不動産を売却できないため、いったん相続人名義へ変更してから売却手続きを進めます。 なお、相続登記は2024年4月から義務化されています。売却予定がある場合でも、相続登記の期限や必要書類を確認し、早めに準備しておきましょう。 |
| Q3. 相続人の中に売却に反対する人がいる場合はどうすればいいですか? |
| A3. 遺産分割協議で換価分割を行う場合は、相続人全員の同意が必要です。誰か一人でも合意しない場合、協議だけで換価分割を進めることはできません。売却方針や分配割合について、事前に相続人全員で話し合っておくことが大切です。 |
| Q4. 売却代金を代表者がまとめて受け取っても問題ありませんか? |
| A4. 換価分割では、相続人の代表者が売却手続きを行い、売却代金をまとめて受け取ってから、他の相続人へ分配することも可能です。この場合は、遺産分割協議書に従って分配することが前提です。協議書の記載が不十分だと、代表者から他の相続人への贈与と誤解されるおそれがあります。協議書には、代表者が売却代金を受け取ることや分配割合を明記し、振込明細や領収書なども保管して、金銭の流れを確認できるようにしておきましょう。 |
| Q5. 換価分割をすると税金が高くなることはありますか? |
| A5. 換価分割そのものに税金がかかるわけではありません。ただし、相続財産の総額が基礎控除額を超える場合は、相続税の申告・納付が必要になることがあります。 また、不動産や株式を売却して利益が出た場合は、譲渡所得税や住民税の対象になることがあります。取得費加算の特例や居住用財産の3,000万円特別控除などを利用できる場合もあるため、売却益が出そうなときは税理士に確認しておきましょう。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を要する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。