
この記事を要約すると
- 相続した不動産を売却するには、まず相続登記を済ませて名義を変更する必要があります。売却時の譲渡所得税や特例、かかる費用を事前に把握し、計画的に手続きを進めることが重要です。
- 相続した土地を一定期間内に売却すると、取得費加算の特例や相続空き家の3,000万円特別控除などを利用できる場合があります。ただし、それぞれ適用期限や要件が異なるため、売却前に確認することが大切です。
- 相続した不動産を売却した際の税金は、売却代金ではなく譲渡所得に対して課税されます。税額は取得費や譲渡費用、所有期間、利用できる特例によって変わるため、事前に計算方法を確認しておきましょう。
相続した不動産の売却には相続登記が必要
相続した土地や家を売却するには、まず不動産の取得者を決め、その人の名義へ相続登記を行う必要があります。
一方、相続登記が完了する前でも、不動産会社に査定を依頼し、売却方法や価格の目安を確認することは可能です。相続手続きと売却の準備を並行して進めると、その後の予定を立てやすくなります。
遺言書と相続人を確認する
相続した不動産を売却するには、まず誰がその不動産を取得するのかを確定する必要があります。
遺言書がある場合
被相続人が遺言書を残しており、不動産を取得する人が指定されている場合は、原則としてその内容に基づいて手続きを進めます。
自宅などで保管されていた自筆証書遺言や秘密証書遺言は、家庭裁判所で検認を受けなければなりません。一方、公正証書遺言と、法務局の自筆証書遺言書保管制度を利用して保管されていた遺言書は、検認が不要です。
なお、遺言書があっても、売却する不動産の取得者が指定されていない場合は、その不動産について相続人全員で分け方を決める必要があります。
遺言書がない場合
遺言書がない場合は、被相続人の戸籍を収集し、相続人を確定します。相続人が一人であれば、その相続人が不動産を取得するため、遺産分割協議は必要ありません。
相続人が複数いる場合は、相続人全員で遺産分割協議を行い、不動産を誰が取得するのかを決めます。相続人の一部を除いて行った遺産分割協議は有効に成立しないため、前婚の子や代襲相続人なども含め、相続人を正確に確認することが大切です。
売却を見据えて不動産の分け方を決める
相続人が複数いて、遺言書で不動産の取得者が指定されていない場合は、遺産分割協議で不動産の分け方を決めます。主な方法には、現物分割、代償分割、換価分割があります。
不動産の売却を予定している場合は、誰が不動産を取得して相続登記を行うのか、売却手続きを誰が進めるのか、売却代金や費用をどのように分けるのかまで話し合っておくことが大切です。
相続した不動産を売却して現金化し、その売却代金を相続人で分ける方法を「換価分割」といいます。換価分割では、相続人全員の共有名義で相続登記をして売却する方法と、遺産分割協議によって代表となる相続人が不動産を取得し、その名義で売却する方法があります。
共有名義の不動産全体を売却するには、共有者全員の同意が必要です。売却自体に合意していても、売却時期や価格、値下げできる範囲について意見がまとまらなければ、手続きを進めることが難しくなります。また、共有者の一人が亡くなると、その持分が相続され、共有者が増える可能性もあります。共有名義にする場合は、将来の利用方法や売却方針まで踏まえて検討する必要があります。
代表者の名義で売却する場合は、換価分割を目的とした取得であることや、売却代金の分配割合、仲介手数料などの費用負担を遺産分割協議書に明記しておくことが重要です。
相続人全員で分け方に合意したら、その内容を遺産分割協議書にまとめます。不動産の取得者を明記し、相続人全員が実印を押印します。
換価分割の場合は、相続登記を行う名義人、売却代金の分配割合や費用の負担方法なども記載しておくと、売却後のトラブル防止につながります。代償分割の場合は、代償金の金額や支払期限、支払方法を明記します。
遺産分割協議書を作成したら、その内容に基づいて相続登記を進めます。
不動産の取得者へ名義変更を行う
相続した不動産を売却するには、遺言書や遺産分割協議の内容に基づき、被相続人から売主となる相続人へ名義を変更する相続登記が必要です。被相続人名義から相続人への相続登記を経たうえで、買主への所有権移転登記を行います。
相続登記は、登記申請書を作成し、相続によって不動産を取得したことを確認できる書類とともに、不動産の所在地を管轄する法務局へ提出して申請します。
必要書類は、不動産の取得者が決まった経緯によって異なります。
遺言書に基づいて取得する場合は遺言書を、遺産分割協議に基づいて取得する場合は遺産分割協議書や相続人全員の印鑑証明書などを使用します。このほか、戸籍謄本や住民票、固定資産評価証明書なども必要になりますが、具体的な書類は遺言書の種類や相続関係によって異なります。
相続登記を申請する際には、登録免許税を納付します。税額は、原則として不動産の固定資産税評価額に0.4%を掛けて計算します。遺言書によって不動産を取得する場合も、相続人に対する遺贈であれば税率は0.4%です。一方、相続人以外の人に対する遺贈では、遺贈を原因とする所有権移転登記を行い、原則として固定資産税評価額の2%の登録免許税がかかります。
相続した不動産を売却する流れ
一般的な売却の流れは、次のとおりです。
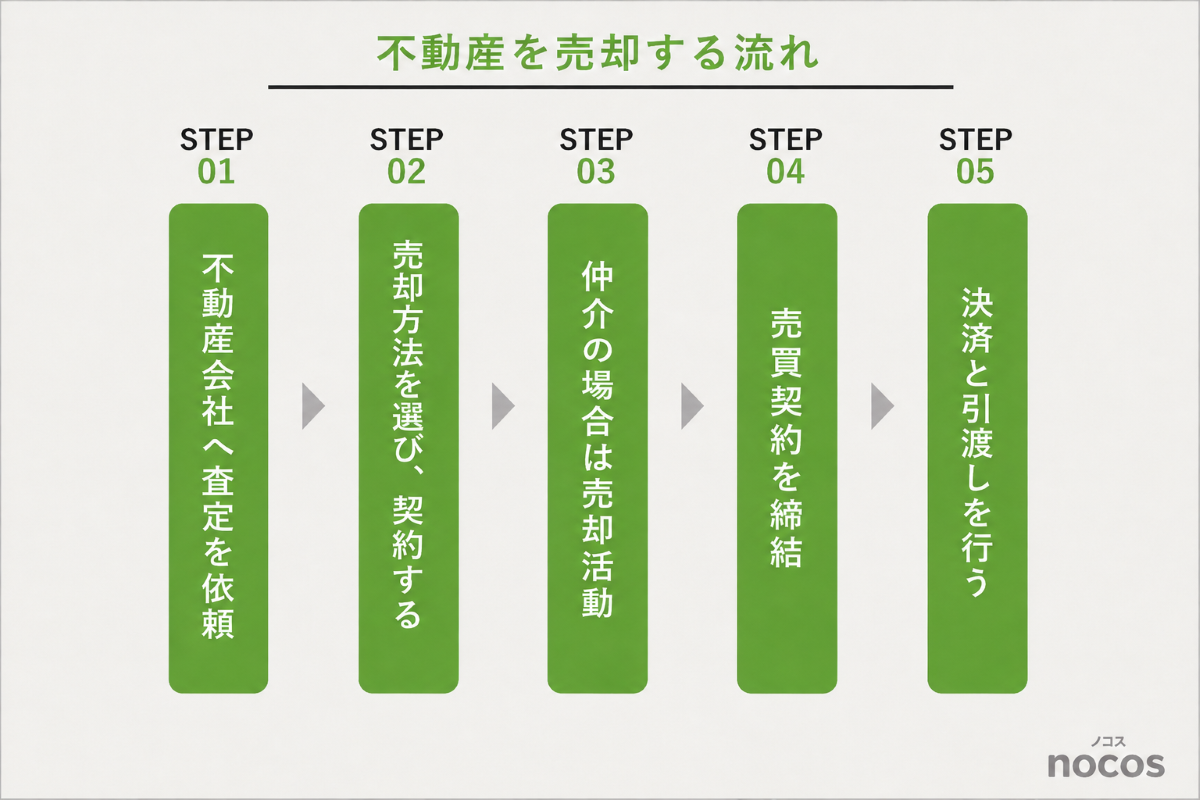
STEP1 不動産会社へ査定を依頼する
まずは不動産会社へ査定を依頼し、売却価格の目安を確認します。査定額は実際の売却価格を保証するものではないため、金額だけでなく、算出根拠や周辺の成約事例、想定される売却期間も確認しましょう。
STEP2 売却方法を選び、不動産会社と契約する
売却方法には、不動産会社に買主を探してもらう「仲介」と、不動産会社へ直接売却する「買取」があります。仲介は高く売却できる可能性がある一方、買主が見つかるまで時間がかかる場合があります。買取は早期に現金化しやすいものの、一般的に仲介より売却価格は低くなります。
仲介を選ぶ場合は、不動産会社と媒介契約を締結します。媒介契約には、複数社へ依頼できる一般媒介契約と、1社のみに依頼する専任媒介契約・専属専任媒介契約があります。売出価格や販売方法、契約期間、仲介手数料を確認して契約しましょう。
STEP3 仲介の場合は売却活動を行う
仲介を選んだ場合は、不動産会社が広告掲載や購入希望者への紹介などを行います。
購入希望者が見つかったら、売却価格や引渡し時期などの条件を調整します。複数の相続人が関係する場合は、値下げできる範囲などをあらかじめ共有しておくことが大切です。
STEP4 売買契約を締結する
売却条件がまとまったら、買主と売買契約を締結します。売買代金、手付金、決済・引渡し日、契約解除の条件、不具合や設備の取扱いなどを確認したうえで、署名・押印します。
STEP5 決済と引渡しを行う
決済日には残代金を受け取り、買主への所有権移転登記と鍵の引渡しを行います。抵当権が残っている場合は、抵当権抹消登記も必要です。
相続した不動産の売却にかかる税金
税金の対象となる利益を計算する
不動産を売却したときの税金は、受け取った売却代金の全額にかかるわけではありません。売却代金から、その不動産を購入したときの費用や、売却するためにかかった費用を差し引き、残った利益に対して課税されます。
この売却によって生じた利益を「譲渡所得」といいます。
譲渡所得 = 売却代金 - 取得費 - 譲渡費用
取得費とは、不動産の購入代金や購入時の仲介手数料など、その不動産を取得するためにかかった費用です。相続した不動産では、相続時の評価額ではなく、原則として被相続人が購入したときの取得費を引き継ぎます。
譲渡費用とは、不動産を売却するために直接かかった費用です。売却時の仲介手数料や売買契約書の印紙代、売却に必要な測量費、建物の解体費などが該当します。
さらに、一定の要件を満たす場合は、算出した譲渡所得から特別控除額を差し引けます。特別控除を差し引いた後、実際に税金の計算対象となる金額を「課税譲渡所得」といいます。
課税譲渡所得 = 譲渡所得 - 特別控除額
たとえば、不動産を3,000万円で売却し、取得費が1,500万円、譲渡費用が200万円で、特別控除を利用しない場合は、1,300万円が税金の計算対象となります。
3,000万円-1,500万円-200万円=1,300万円
この1,300万円に、所有期間に応じた税率を掛けて税額を計算します。
所有期間に応じた税率を掛ける
3-1で求めた税金の対象となる利益に、不動産の所有期間に応じた税率を掛けて税額を計算します。
所有期間は、売却した日ではなく、売却した年の1月1日時点で判定します。5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得となります。
| 区分 | 所有期間 | 所得税 | 住民税 | 復興特別所得税を含む合計税率 |
|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 9% | 39.63% |
相続した不動産は、相続した日からではなく、被相続人が取得した日から所有期間を数えます。そのため、相続後すぐに売却しても、被相続人が長期間所有していた不動産であれば、長期譲渡所得に該当します。
たとえば、3-1で求めた税金の対象となる利益が1,300万円で、長期譲渡所得に該当する場合、税額は約264万円です。
1,300万円×20.315%=264万950円
実際の税額は、利用できる特例や控除によって変わります。
相続した不動産の売却で利用できる特例
相続した不動産を売却して利益が出た場合でも、一定の要件を満たせば、税金の対象となる利益を減らせる特例があります。代表的なものは、相続税の一部を取得費に加算する特例と、相続した空き家を売却した場合の3,000万円特別控除です。
なお、相続した不動産は、相続開始から3年以内に売却しなければならないわけではありません。
ただし、これらの特例を利用する場合は売却期限が設けられているため、利用を検討している場合は早めに要件を確認することが大切です。
相続税の一部を取得費に加算できる
相続税を納めた人が、相続または遺贈によって取得した不動産を一定期間内に売却した場合は、その不動産に対応する相続税額の一部を取得費に加算できます。取得費が増えることで売却利益が少なくなり、譲渡所得にかかる税金を軽減できる可能性があります。
この特例を利用するには、主に次の要件を満たす必要があります。
相続税の申告期限は原則として相続開始から10か月以内であるため、売却期限は一般的に相続開始から約3年10か月後が目安です。
この特例を利用できるのは、その不動産を取得した人に相続税が課されている場合に限られます。相続税を納めていない場合は適用できません。
相続した空き家は譲渡所得から3,000万円を控除できる
被相続人が一人で暮らしていた一定の住宅とその敷地を相続し、売却した場合は、譲渡所得から最高3,000万円を控除できる可能性があります。
税額から3,000万円を差し引く制度ではなく、税金の対象となる売却利益を減らす制度です。主な適用要件は、次のとおりです。
このほか、一定の耐震基準を満たすことや、相続後に居住用・事業用・貸付用として利用していないことなどの要件もあります。
売却期限は、相続開始から3年を経過する日の属する年の12月31日までです。ただし、現行制度の適用期限は2027年12月31日までのため、いずれか早い日までに売却しなければなりません。
2024年1月1日以後の売却では、住宅と敷地を取得した相続人が3人以上いる場合、各相続人の控除限度額は2,000万円です。
取得費加算の特例と空き家の3,000万円特別控除は、同じ不動産の売却について併用できません。適用要件や軽減される税額を確認し、どちらを利用するか検討する必要があります。
相続人が住んでいた場合はマイホームの特例を利用できる
相続した家に相続人自身が居住し、その後に売却した場合は、マイホームを売ったときの3,000万円特別控除を利用できる可能性があります。所有期間にかかわらず、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できます。
現在住んでいる家のほか、以前住んでいた家も、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すれば対象となります。ただし、特例を利用することだけを目的として一時的に入居した場合は適用されません。
この特例は、被相続人が一人で暮らしていた家を対象とする空き家の3,000万円特別控除とは別の制度です。相続したという理由だけで利用できるものではなく、相続人自身の居住用財産としての要件を満たす必要があります。
特例を利用する場合は確定申告が必要
取得費加算の特例や3,000万円特別控除は、自動的に適用されるものではありません。利用するには、売却した年の翌年に、必要書類を添えて確定申告を行う必要があります。
相続した不動産を売却するときの注意点
相続した不動産を売却する際は、税金の計算に必要な資料や、不動産の状態を事前に確認しておくことが大切です。
被相続人が不動産を取得したときの資料を探す
売却時の税金を計算するため、被相続人が不動産を購入したときの売買契約書や領収書、仲介手数料の資料などを探します。
取得費を確認できない場合は、売却代金の5%を概算取得費として計算できますが、実際の取得費より低くなり、税負担が大きくなる可能性があります。売買契約書が見つからない場合も、通帳の記録や住宅ローンの書類など、購入金額を確認できる資料が残っていないか調べましょう。
不動産の状態を確認して売却方法を検討する
雨漏りや建物の傾き、設備の故障、土地の境界や越境など、把握している問題は不動産会社へ伝えます。契約時に伝えた内容と実際の状態が異なると、売却後に買主から修理や代金の減額などを求められる可能性があります。
抵当権が残っている、増築部分が登記されていない、土地の境界が明確でないなどの場合は、売却前に追加の手続きが必要になることもあります。
また、建物が古くても、修繕や解体をしてから売却する方法が適しているとは限りません。
相続した空き家の3,000万円特別控除は、耐震改修や解体の時期・方法も適用要件に関係します。不動産の状態や利用できる特例を確認し、不動産会社や専門家へ相談したうえで売却方法を決めましょう。
換価分割や共有名義では売却条件を共有する
換価分割によって売却代金を相続人で分ける場合や、共有名義の不動産を売却する場合は、売出価格、値下げできる範囲、売却時期、費用の負担方法などを事前に話し合っておきます。
仲介手数料や測量費、解体費などを売却代金から差し引くのか、残額をどの割合で分配するのかも明確にする必要があります。代表者が売却手続きを進める場合は、代表者に任せる範囲や、売却条件を変更するときの確認方法についても決めておきましょう。
相続した不動産の売却にかかる費用
不動産会社へ支払う仲介手数料
仲介によって売却が成立した場合は、不動産会社へ仲介手数料を支払います。売買価格が400万円を超える場合の上限額は、次の式で計算できます。
仲介手数料の上限額 = (売買価格×3%+6万円)×1.1
※1.1は消費税10%を加算するためのものです。
たとえば、売買価格が3,000万円の場合、仲介手数料の上限額は105万6,000円です。
なお、売買価格が800万円以下の低廉な空き家や土地では、通常の計算額を超えて、仲介手数料が最大33万円となる場合があります。媒介契約を締結する際に、金額を確認しておきましょう。
売買契約書の印紙税
紙の売買契約書を作成する場合は、契約書に記載された売買代金に応じて印紙税がかかります。
2027年3月31日までに作成される、記載金額が10万円を超える不動産売買契約書には軽減措置が適用されます。主な印紙税額は次のとおりです。
| 売買契約書の記載金額 | 軽減後の印紙税額 |
|---|---|
| 500万円超1,000万円以下 | 5,000円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
相続登記などの登記費用
相続登記では、原則として固定資産税評価額の0.4%の登録免許税がかかります。相続人以外への遺贈の場合は、原則として2%です。
このほか、戸籍謄本、住民票、印鑑証明書、固定資産評価証明書など、登記申請に添付する書類の取得費用も必要です。必要な書類の種類や通数は相続関係によって異なりますが、数千円から数万円程度が目安です。
抵当権が残っている場合は、売却に伴って抵当権抹消登記を行います。登録免許税は不動産1個につき1,000円で、土地と建物がそれぞれ1個の場合は合計2,000円です。
また、司法書士へ登記を依頼する場合は、これらの実費に加えて司法書士報酬5万円から15万円前後がかかります。
譲渡所得にかかる税金と税理士報酬
相続した不動産を売却して利益が出た場合は、所得税、復興特別所得税、住民税がかかります。税額は、売却代金から取得費や譲渡費用などを差し引いた金額に、所有期間に応じた税率を掛けて計算します。計算方法や利用できる特例については、3章と4章で解説したとおりです。
確定申告を税理士へ依頼する場合は、税理士報酬も必要です。報酬に統一された基準はありませんが、取得費を確認できない場合や、複数の不動産を売却した場合、特例の適用を受ける場合などは、報酬が高くなることもあります。
なお、相続税の申告が必要な場合は、不動産売却に伴う確定申告とは別に手続きを行う必要があり、税理士へ依頼するときは相続税申告に関する報酬も別途かかります。
よくある質問
| Q1:相続登記をしないまま不動産を売却できる? |
| A1: 相続登記が完了していないと、所有権が相続人に移転していないため、不動産を売却することはできません。先に相続登記を行いましょう。 |
| Q2:相続した不動産を売却するとどのくらい税金がかかる? |
| A2:譲渡所得税や印紙税、仲介手数料などが発生します。特例を利用して税負担を軽減することも可能です。 |
| Q3:相続登記は自分でできる?専門家に依頼すべき? |
| A3:自分で手続きを行うことは可能ですが、書類の準備や手続きが複雑な場合には、司法書士に依頼する方がスムーズで確実です。 |
| Q4:不動産を売却するのにどのくらいの期間がかかる? |
| A4:物件の状態や市場の状況、希望の売却条件によって様々ですが、査定や交渉を含めて早ければ3カ月程度、長ければ1年以上かかる場合もあります。 |
| Q5: 不動産を共有名義で相続した場合、売却はどうなる? |
| A5: 共有名義で相続した不動産を売却する場合、共有者全員の同意が必要です。また、売却時には共有者全員が署名・押印する必要があるため、事前にしっかりと話し合いを行い、同意を得ておくことが重要です。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。