
この記事を要約すると
- マンションを相続した場合は、専有部分だけでなく敷地権や土地持分も確認したうえで相続登記を行います。
- 相続したマンションの名義変更は、相続による取得を知った日から原則3年以内に相続登記が必要です。
- 管理費・修繕積立金の金額や滞納の有無を確認し、相続後の支払方法についても管理会社へ確認します。
マンションを相続したら確認しておきたいこと
マンションを相続したときは、相続手続きを進める前に、マンションの権利関係や管理状況、住宅ローンなどを確認しておく必要があります。
特に、敷地権や管理費・修繕積立金などはマンションならではの確認事項です。後から土地持分の登記漏れや管理費等の滞納が判明すると、その後の相続登記や売却に影響することもあるため、早めに状況を把握しておきましょう。
なお、東京カンテイの調査によると、2025年末時点のマンション化率(世帯数に占める分譲マンション戸数の割合)は全国で13.22%となっており、首都圏では22.37%、中部圏では8.55%、近畿圏では17.15%です。特に首都圏や近畿圏では、分譲マンションが住宅ストックの中で一定の割合を占めています。
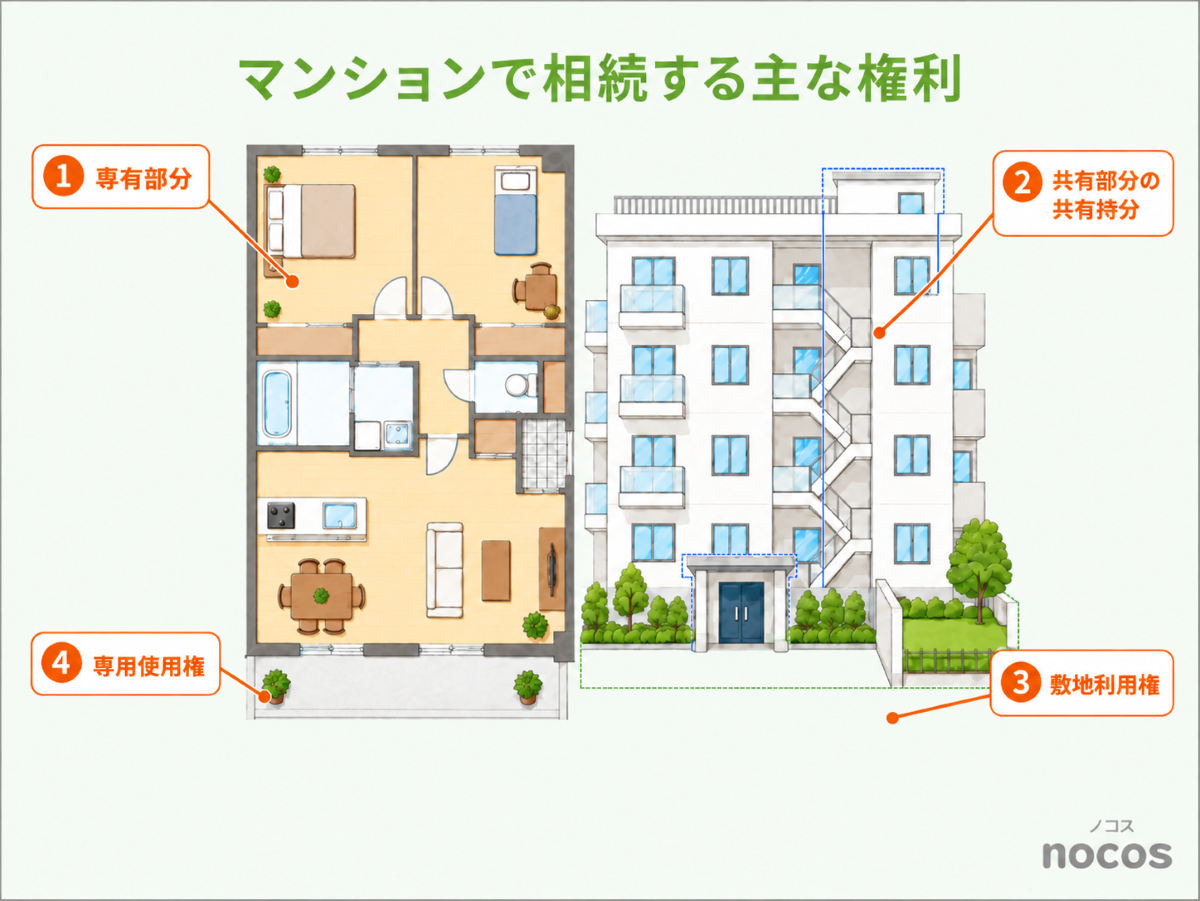
| 相続する権利 | 内容 |
|---|---|
| ①専有部分 | 相続した住戸の室内部分 |
| ②共用部分の共有持分 | 廊下、階段、エレベーター、屋根、外壁などに対する持分 |
| ③敷地利用権 | マンションが建っている土地を利用するための所有権や借地権など |
| ④専用使用権 | バルコニー、専用庭など特定の区分所有者が使用する権利 |
| ※古いマンションでは、土地持ち分が別登記のこともあります。 | |
専有部分だけでなく敷地権や土地持分も確認する
分譲マンションを相続すると、住戸の専有部分だけでなく、廊下や階段などの共用部分についての持分や、マンションが建つ土地に関する権利も引き継ぎます。
一般的なマンションでは、土地に関する権利は「敷地権」として専有部分と一体で登記されています。登記事項証明書には、敷地権の対象となる土地や権利の種類、割合などが記載されているため、住戸の名義だけでなく敷地権の内容まで確認しておきましょう。
一方、築年数の古いマンションなどでは、敷地権として登記されておらず、土地の共有持分が住戸とは別に登記されている場合があります。このようなマンションでは、住戸だけを相続登記して土地持分を見落とすと、後から追加で相続登記が必要になり、売却などの際に手続きが滞る可能性があります。
【弊所での相談事例】
相続人ご自身でマンションの相続登記を行った後、売却手続きの途中で土地持分の登記漏れが判明し、弊所へご相談いただいたケースがあります。
漏れていた土地持分について追加で相続登記を行い、その後売却手続きを進めました。登記漏れがあると売却手続きが予定どおり進まないこともあるため、専有部分だけでなく敷地権や土地持分まで確認することが重要です。
また、駐車場や駐輪場、トランクルームなどは、所有権ではなく管理組合等との契約や専用使用権によって利用している場合があります。被相続人が利用していた設備についても、管理規約や契約内容を確認しておきましょう。
管理費・修繕積立金やマンションの管理状況を確認する
マンションを相続したら、管理会社や管理組合に連絡し、管理費・修繕積立金の金額や滞納の有無を確認しましょう。被相続人名義の口座が凍結されるなどして口座振替ができなくなることもあるため、今後の支払方法についても確認が必要です。
あわせて、マンションの今後の管理や修繕に関する状況も確認しておきましょう。管理規約や長期修繕計画、総会議事録などから、大規模修繕の予定や修繕積立金の値上げ、修繕一時金の徴収予定などを確認します。現在の支払額だけでなく、将来見込まれる負担まで把握しておくことが大切です。
住宅ローンや抵当権が残っていないか確認する
被相続人が住宅ローンを利用してマンションを購入していた場合は、ローンの残高と団体信用生命保険(団信)への加入状況を確認します。
団信に加入しており、死亡が保障の対象となる場合は、保険金によって住宅ローンの残債が返済されます。 一方、団信に加入していない場合や保障の対象外となる場合は、住宅ローンの残債も相続の対象となるため、借入先の金融機関へ連絡して残高や今後の手続きを確認しましょう。
また、住宅ローンが完済されても、登記されている抵当権が自動的に抹消されるわけではありません。抵当権が残っている場合は、金融機関から必要書類を受け取り、相続登記と同時または相続登記後に抵当権抹消登記を行う必要があります。
マンションを相続したときの手続きの流れ
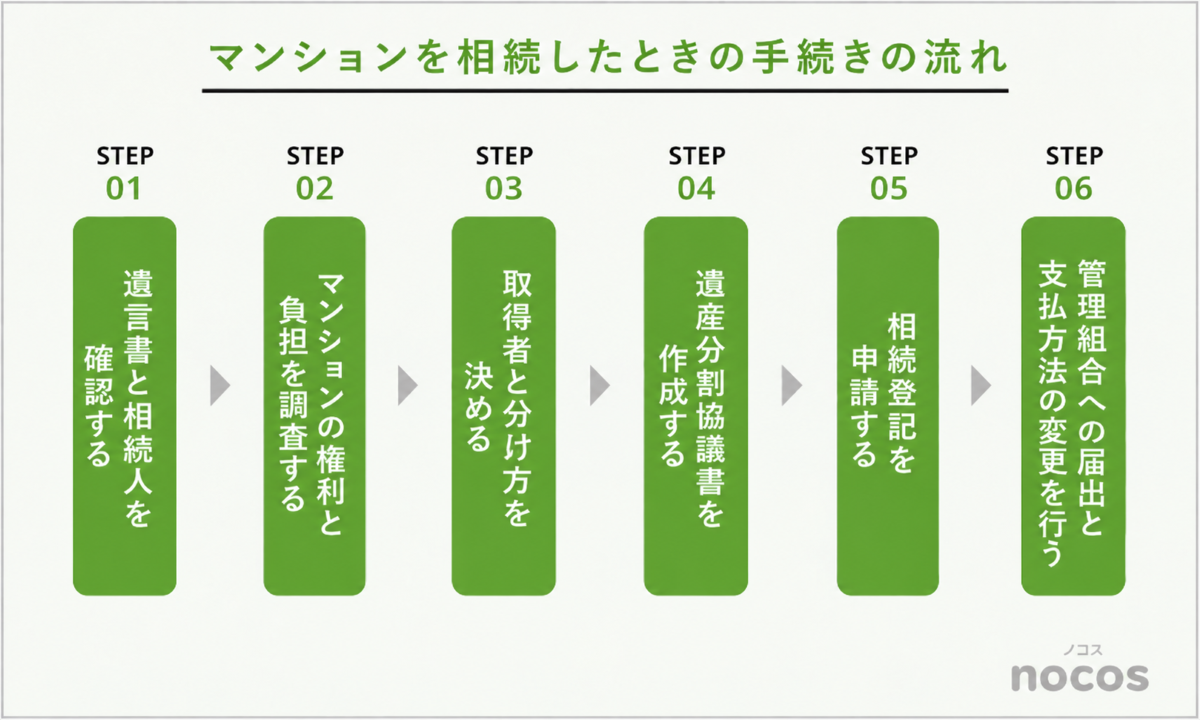
マンションを相続した場合は、遺言書や相続人を確認し、相続財産や債務を調査したうえで、マンションを誰が取得するかを決めていきます。取得者が決まったら、相続登記や管理組合への届出などの手続きを進めます。ここでは、マンションを相続したときの一連の流れを順番に解説します。
STEP1 遺言書と相続人を確認する
まず、被相続人が遺言書を残していないか確認します。遺言書にマンションの取得者が指定されている場合は、原則としてその内容に沿って手続きを進めます。
遺言書がない場合や、遺言書でマンションの取得者が指定されていない場合は、相続人全員で遺産分割協議を行い、誰がマンションを取得するかを決めます。
遺産分割協議には相続人全員が参加する必要があるため、被相続人の戸籍謄本等を収集し、法定相続人を確定します。前婚の子や認知された子、すでに亡くなっている子に代わって相続する孫などがいる場合もあるため、戸籍をもとに相続人を漏れなく確認しましょう。
相続人の一部を除いて行った遺産分割協議は有効に成立しないため、マンションの取得者を決める前に相続人を正確に把握しておくことが重要です。
STEP2 相続財産とマンションの権利・負担を調査する
■相続財産と債務を調査する
相続財産には、マンションなどの不動産だけでなく、預貯金、株式や投資信託などの有価証券、自動車、貴金属なども含まれます。被相続人名義の通帳や金融機関からの郵便物、証券会社の取引報告書、固定資産税の納税通知書などを手がかりに確認していきます。
一方、住宅ローンやその他の借入金、未払金などの債務も相続の対象となるため、財産とあわせて調査が必要です。マンションについては、主に次の項目を確認します。
| 確認事項 | 主な確認先 | 確認する理由 |
|---|---|---|
| 所有者・持分 | 登記事項証明書 | 登記上の所有者と権利割合を確認するため |
| 専有部分・敷地権 | 登記事項証明書 | 土地持分の登記漏れを防ぐため |
| 抵当権 | 登記事項証明書、金融機関 | 住宅ローンや担保の状況を把握するため |
| 管理費・修繕積立金 | 管理会社、請求書、通帳 | 毎月の費用と滞納状況を確認するため |
| 大規模修繕の予定 | 長期修繕計画、総会議事録 | 将来の値上げや一時金を確認するため |
| 駐車場などの契約 | 管理会社、使用契約書 | 相続後も利用を続けられるか確認するため |
| 居住者・賃借人 | 現地、賃貸借契約書 | 現在の利用状況や契約関係を把握するため |
| 室内の状態 | 現地確認 | 漏水、カビ、残置物などを確認するため |
| 火災保険 | 保険証券、保険会社 | 補償内容や契約の継続可否を確認するため |
マンションについては、登記事項証明書や固定資産税に関する書類、管理会社からの資料などから、敷地権や土地持分、住宅ローン、管理費・修繕積立金の滞納などを確認します。
被相続人がほかにも不動産を所有していた可能性があるものの、所在地などが分からない場合は、「所有不動産記録証明制度」を利用する方法もあります。この制度では、被相続人が所有権の登記名義人として記録されている不動産を一覧的に確認できます。
■債務が多い場合は相続放棄も検討する
財産と債務を調査した結果、住宅ローンや管理費等の滞納、その他の借入金などが多い場合は、相続放棄を検討することもあります。
相続放棄では、借入金などの債務だけを放棄して、マンションや預貯金などの財産を相続することはできません。相続放棄をすると、その相続については初めから相続人ではなかったものとみなされます。
相続放棄は、原則として自己のために相続が開始したことを知った時から3か月以内に家庭裁判所へ申述する必要があります。財産や債務の調査に時間がかかり、3か月以内に判断することが難しい場合は、家庭裁判所へ期間の伸長を申し立てることもできます。
■相続税の申告が必要か確認する
財産と債務を把握したら、相続税の申告が必要か確認します。相続税の基礎控除額は、次の式で計算します。
3,000万円+600万円×法定相続人の数
相続財産の課税価格の合計額から債務や葬式費用などを差し引いた金額が基礎控除額を超える場合は、原則として相続税の申告が必要です。申告・納付の期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。
また、2024年1月1日以後に相続した一定の居住用分譲マンションでは、建物と敷地利用権の相続税評価額について「区分所有補正率」を反映する評価方法が適用されます。築年数や総階数、所在階、敷地持分などをもとに補正するため、従来の評価方法より相続税評価額が高くなる場合があります。
一方、被相続人が住んでいたマンションでは、一定の要件を満たすと、敷地に関する権利について小規模宅地等の特例を適用できる場合があります。マンションの評価や特例の適用によって相続税額が変わる可能性があるため、相続税がかかる可能性がある場合は税理士へ確認するとよいでしょう。
STEP3 マンションの取得者と分け方を決める
遺言書でマンションの取得者が指定されていない場合は、相続人全員で遺産分割協議を行い、誰がマンションを取得するかを決めます。マンションは現金のようにそのまま人数分に分けることが難しいため、主に次のような方法があります。
| 分け方 | 内容 |
|---|---|
| 現物分割 | 特定の相続人がマンションをそのまま取得する |
| 代償分割 | 特定の相続人が取得し、他の相続人へ代償金を支払う |
| 換価分割 | マンションを売却し、売却代金を相続人で分ける |
| 共有 | 複数の相続人が持分を取得する |
どの方法が適しているかは、マンションの価値やほかの相続財産、相続人それぞれの希望などによって異なります。
また、相続後に取得者が住む予定なのか、売却を予定しているのかといった今後の方針も、取得者や分け方を決める際の判断材料になります。たとえば、売却を前提としている場合は換価分割を検討するなど、相続後の予定も踏まえて話し合うと、その後の手続きを進めやすくなります。
特に共有分割を選ぶ場合は注意が必要です。マンション全体を売却する際には原則として共有者全員の合意が必要となり、将来の管理や処分について意見が分かれることもあります。共有名義にするかどうかは、相続後のことまで考えたうえで慎重に判断しましょう。
STEP4 遺産分割協議書を作成する
遺産分割協議がまとまったら、合意した内容を遺産分割協議書にまとめます。
マンションは、普段使用している住所やマンション名、部屋番号だけでは登記上の不動産を正確に特定できません。登記事項証明書を確認し、一棟の建物や専有部分、敷地権など、登記に必要な情報を正確に記載します。
敷地権が設定されておらず、土地の共有持分が別に登記されている場合には、その土地についても記載漏れがないよう注意が必要です。
また、換価分割によってマンションを売却する場合は、売却代金をどのように分けるのか、売却にかかる費用を誰が負担するのかなども明確にしておくと、後のトラブルを防ぎやすくなります。
STEP5 相続登記を申請する
マンションの取得者が決まったら、被相続人から取得者へ名義を変更するため、相続登記を申請します。
相続登記では、戸籍謄本等や取得者の住民票などをそろえ、遺産分割によって取得した場合は遺産分割協議書と相続人の印鑑証明書、遺言によって取得した場合は遺言書など、相続した経緯に応じた書類を準備します。
そのうえで登記申請書を作成し、登録免許税を納付して、マンションの所在地を管轄する法務局へ申請します。
相続による所有権移転登記の登録免許税は、原則として「固定資産税評価額×0.4%」です。遺言による遺贈の場合も、受遺者が相続人であれば0.4%ですが、相続人以外の人への遺贈では原則として2%となります。マンションでは、専有部分の建物だけでなく、敷地権に対応する土地の価額も確認して計算します。
このほか、戸籍謄本や登記事項証明書などの取得費用、司法書士へ依頼する場合は司法書士報酬がかかります。
申請は窓口への持参や郵送のほか、オンラインでも行うことができます。オンライン申請の場合でも、書面で作成された添付書類については郵送や持参が必要になる場合があります。
マンションの相続登記では、住戸の専有部分だけを確認するのではなく、敷地権や別に登記されている土地持分がないかも確認し、相続登記の漏れが生じないようにすることが重要です。
登記が完了すると、取得者には登記識別情報が通知されます。登記識別情報は、将来マンションを売却したり、担保を設定したりするときに必要になる重要な情報なので、大切に保管しましょう。
なお、相続登記は2024年4月1日から義務化されており、不動産を相続によって取得したことを知った日から原則3年以内に申請する必要があります。正当な理由なく申請を怠った場合は、10万円以下の過料の対象となる可能性があります。2024年4月1日より前に発生した相続も義務化の対象となり、相続登記をしていない場合は、原則として2027年3月31日までに相続登記を申請する必要があります。
また、相続人同士の話し合いがまとまらず、期限までに相続登記を申請することが難しい場合は、「相続人申告登記」を利用する方法があります。自分が登記名義人の相続人であることなどを法務局へ申し出ることで、申出をした相続人については相続登記の基本的な申請義務を履行したものと扱われます。
STEP6 管理組合への届出と支払方法の変更を行う
相続登記が完了したら、管理組合や管理会社へ新しい所有者を届け出ます。マンションでは、相続登記によって名義が変わっても、その情報が管理組合や管理会社へ自動的に通知されるわけではないため、別途手続きが必要です。
必要な書類や手続きはマンションによって異なりますが、一般的には所有者変更届や組合員資格に関する届出、緊急連絡先届、登記事項証明書の写しなどの提出を求められることがあります。
また、管理費や修繕積立金を被相続人名義の口座から引き落としていた場合は、新しい口座へ変更します。駐車場や駐輪場、トランクルームなどを利用している場合は、契約を引き継げるか、新たな申込みが必要かについても確認しましょう。
なお、管理会社への連絡は、相続登記が完了するまで待つ必要はありません。相続が発生した段階で連絡し、管理費等の支払方法や必要な手続きを確認しておき、相続登記が完了した後に正式な所有者変更の届出を行うとスムーズです。
マンションの管理費・修繕積立金の扱い
空室や遺産分割中でも支払いは続く
管理費は共用部分の清掃や設備の保守など、マンションの日常的な管理に使われる費用です。修繕積立金は、外壁や屋上、給排水設備などの将来の修繕に備えて積み立てる費用です。
いずれも区分所有者が負担する費用のため、空室であっても、遺産分割や相続登記が終わっていなくても支払いは続きます。
被相続人名義の口座が利用できなくなり、口座振替が止まることもあります。相続が発生したら管理会社へ連絡し、当面の支払方法を確認しましょう。滞納すると、管理規約等に基づいて遅延損害金などが発生する場合もあります。
被相続人の滞納分と死亡後の費用を確認する
被相続人が生前に滞納していた管理費や修繕積立金は、被相続人の債務として相続の対象になります。一方、死亡後も管理費等は発生するため、生前の滞納分と死亡後に発生した分を分けて確認しておきましょう。
遺産分割が終わるまで相続人の一人が立て替える場合は、支払日や対象月、金額、振込記録などを残しておくと、後の精算に役立ちます。
また、相続人同士で「マンションを取得する人が滞納分も負担する」と決めることはできます。ただし、これは相続人同士の取り決めであり、それだけで管理組合に対する支払義務をその人だけに移せるわけではありません。管理組合から請求を受けた場合の対応と、最終的に誰が費用を負担するかは分けて考え、相続人間で精算できるようにしておきましょう。
【弊所での相談事例】
マンションの相続手続きを進める中で、被相続人が管理費等を滞納していたことが判明したケースがあります。管理会社へ滞納額を確認した結果、その負担も踏まえて改めて遺産分割協議を行うことになり、手続きが長期化しました。マンションを相続する際は、遺産分割協議の前に管理費等の滞納がないか確認しておくことが大切です。
修繕積立金の値上げや一時金も確認する
マンションを相続した後に想定外の負担が生じないよう、現在の管理費や修繕積立金だけでなく、将来予定されている費用も確認しておきましょう。特に、マンションを保有し続けるか売却するかを判断するうえで、今後どの程度の費用がかかるのかは重要な判断材料になります。
長期修繕計画や総会議事録などから、主に次の事項を確認できます。
修繕積立金が不足している場合などは、相続後に月額が引き上げられたり、一時金の負担を求められたりすることがあります。なお、すでに納付した修繕積立金は、マンションを売却しても原則として区分所有者へ返還されません。具体的な取扱いは管理規約で確認しましょう。
相続したマンションの活用方法と注意点
相続したマンションは、取得者が住むほか、賃貸や売却といった方法もあります。それぞれで確認する内容が異なるため、今後の使い方を考える際は、管理規約や費用負担、マンションの管理状況などもあわせて確認しておくと安心です。
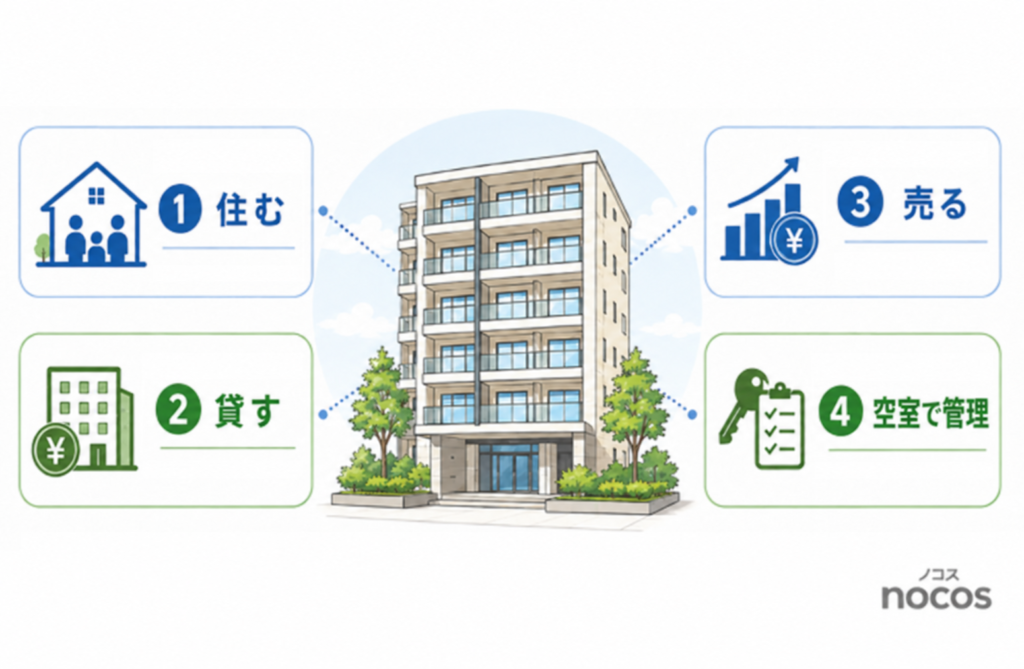
相続人が住む場合
相続したマンションに住む場合は、管理組合や管理会社への所有者変更の届出を行い、管理費・修繕積立金の支払口座や緊急連絡先などを変更します。
入居前にリフォームを予定している場合は、管理規約や使用細則の確認も必要です。マンションでは、窓や窓枠、玄関扉の外側などが共用部分とされていることがあり、工事内容によっては事前に管理組合への届出や承認が必要になることがあります。
また、ペットの飼育や楽器の使用、駐車場・駐輪場の利用などについても、マンションごとにルールが定められています。入居前に確認しておくことで、後から管理規約との違いに気づくといった事態を防ぎやすくなります。
賃貸する場合
相続したマンションを賃貸する場合は、管理規約に賃貸に関する制限がないか確認します。通常の居住用賃貸は認められていても、民泊や事務所利用、シェアハウスなどが禁止されていることがあります。
賃貸した場合でも、管理組合に対する管理費・修繕積立金は、原則として区分所有者が負担します。賃料収入に加えて、固定資産税や室内の修繕費、賃貸管理会社への手数料なども発生するため、実際にどの程度の収支になるかを確認しておくと判断しやすくなります。
すでに入居者がいるマンションを相続した場合は、賃貸借契約書や家賃の入金状況、敷金の預かり状況、管理委託契約、修繕履歴などを確認します。賃貸管理会社を利用している場合は、所有者変更の連絡や家賃の振込先などの手続きも必要になります。
売却する場合
相続したマンションを今後利用する予定がない場合や、管理を続けることが負担になる場合には、売却を選択肢の一つとして考えることもできます。
不動産会社への査定依頼や売却準備は相続登記の前でも進められますが、被相続人名義のまま買主へ所有権を移転することはできません。売却を完了するには、相続登記によって売主となる人の名義に変更しておく必要があります。
また、共有名義のマンション全体を売却する場合は、原則として共有者全員の合意が必要です。売却価格や不動産会社、契約条件などについて意見が分かれると、手続きに時間がかかることがあります。
管理費・修繕積立金の滞納や大規模修繕の予定なども、売却時に確認されることがあります。室内の状態だけでなく、マンション全体の管理状況も把握しておくと、売却準備を進めやすくなります。
方針が決まるまでは空室を管理する
住む・貸す・売るの方針がすぐに決まらない場合は、その間の室内管理も必要になります。空室が続くと、湿気やカビ、排水口からの臭い、設備の不具合などが生じることがあります。漏水が起きた場合には、下階の住戸や共用部分に被害が及ぶ可能性もあります。
そのため、方針が決まるまでの間は、定期的な換気や通水、郵便物の整理、設備の確認などを行える状態にしておくと安心です。遠方に住んでいるなど、自分で定期的に確認することが難しい場合は、親族や管理サービスに任せる方法もあります
相続したマンションを売却する流れ
相続登記と売却前の準備を行う
被相続人名義のままでは、買主へマンションの所有権を移転することができません。そのため、査定や売却の相談と並行して相続登記を進め、決済までには売主となる相続人の名義へ変更しておく必要があります。
売却前には、管理費・修繕積立金の滞納の有無や、抵当権が残っていないかも確認します。滞納がある場合は管理会社へ金額を確認し、抵当権が残っている場合は、住宅ローンの返済状況や抹消に必要な手続きを金融機関へ確認します。
また、駐車場やトランクルームなどを利用している場合は、売却に伴って解約などの手続きが必要か管理会社へ確認します。
室内に家具や家電、遺品などが残っている場合は、売主側で撤去するのか、買主の了承を得て残したまま引き渡すのかを決めます。撤去が必要な場合は、売却活動と並行して進めておくと、引渡しまでの手続きが滞りにくくなります。
査定を依頼し、不動産会社を決める
不動産会社へ査定を依頼します。査定では、専有部分の広さや状態、立地、築年数などに加えて、管理費・修繕積立金の金額、修繕履歴、大規模修繕の予定、管理状況なども確認されます。
登記事項証明書、固定資産税の納税通知書、管理規約、長期修繕計画、総会議事録、管理費・修繕積立金の金額が分かる資料などを確認しておくと、不動産会社へ情報を伝えやすくなります。
査定結果が出たら、査定額だけでなく、売却方法や想定される売却期間、担当者の説明内容なども確認し、依頼する不動産会社を決めます。不動産会社が決まったら媒介契約を締結し、売却活動を始めます。媒介契約には一般媒介、専任媒介、専属専任媒介があります。
売却にかかる費用や税金を確認する
マンションを売却する際は、売却価格だけでなく、売却にかかる費用や税金も確認しておく必要があります。主な費用には、不動産会社へ支払う仲介手数料や売買契約書の印紙税、登記に関する費用などがあります。
また、マンションを売却して利益が出た場合は、その利益に対して所得税や住民税がかかります。
売却による利益である譲渡所得は、基本的に次のように計算します。
譲渡所得=売却価格-(取得費+譲渡費用)-特別控除
相続した不動産を売却する場合、被相続人が購入したときの取得費を原則として引き継ぎます。税率を判断する際の所有期間についても、相続した日からではなく、被相続人が取得した時期を引き継いで計算します。
また、相続税を納めた人が一定期間内に相続したマンションを売却した場合は、一定の要件を満たすと、納めた相続税の一部を取得費に加算できる「取得費加算の特例」を利用できることがあります。
なお、相続した空き家の売却で利用できる「3,000万円の特別控除」は、区分所有建物が対象外のため、分譲マンションの一室には適用できません。
こうした費用や税金を事前に確認しておくことで、売却後にどの程度の金額が手元に残るのかを見込みやすくなります。
売買契約を締結し、決済・引渡しを行う
購入希望者が見つかったら、不動産会社を通じて売却価格や引渡し時期、設備の扱いなどの条件を調整します。条件がまとまると、不動産会社が契約内容や必要書類を整え、売主と買主が売買契約を締結します。契約時には、買主から手付金を受け取るのが一般的です。
マンションでは、管理費・修繕積立金の金額や滞納の有無、大規模修繕の予定、管理規約なども売却時の確認事項になります。必要な資料や情報は、不動産会社の案内に沿って準備します。
売買契約後は、不動産会社や司法書士と連携して決済・引渡しの準備を進めます。決済日には買主から残代金を受け取り、司法書士が買主への所有権移転登記を申請します。抵当権が残っている場合は、必要に応じて抵当権抹消登記もあわせて行います。
管理費・修繕積立金や固定資産税などは、引渡日を基準に売主と買主の間で精算するのが一般的です。決済後は鍵などを買主へ引き渡し、管理組合や管理会社へ必要な届出を行います。
相続した不動産の売却については、相続登記から査定、不動産会社との契約、売買契約、決済・引渡しまでの詳しい流れに加え、売却にかかる費用や税金、利用できる特例について以下の記事で詳しく解説しています。
マンションの相続で専門家へ相談したほうがよいケース
マンションの相続は、自分で手続きを進めることもできます。ただし、相続人や不動産の権利関係が複雑な場合には、必要な調査や手続きが増え、判断が難しくなることがあります。
特に、次のようなケースでは専門家への相談を検討するとよいでしょう。
- 相続人が多い、または連絡が取れない相続人がいる
- 代償分割や換価分割、共有分割のどれを選ぶか迷っている、または遺産分割協議書の作成方法が分からない
- 敷地権や土地持分など、相続登記の対象が分からない
- 数代前から相続登記が行われておらず、登記名義が被相続人より前の世代のままになっている
司法書士には、戸籍謄本等の収集による相続人の調査、遺産分割協議書の作成、相続登記、抵当権抹消登記などを依頼できます。特に、敷地権や土地持分の確認が必要なマンションや、過去の相続登記が行われていないケースでは、登記の対象や必要な手続きを確認しながら進める必要があります。
一方、相続税の申告やマンションを売却した際の税金については税理士、相続人同士で遺産の分け方について争いがある場合は弁護士など、相談内容によって適した専門家は異なります。
どこへ相談すればよいか分からない場合は、現在の相続関係やマンションの登記状況を整理したうえで、必要に応じて各専門家へ相談すると手続きを進めやすくなります。
よくある質問
| Q1. 相続したマンションに誰も住まなくても管理費・修繕積立金は必要ですか? |
| A1. 必要です。管理費や修繕積立金は、区分所有者がマンションの管理や修繕に必要な費用を負担するものです。居住しているかどうかにかかわらず負担します。空室のまま保有している場合や売却活動中でも、原則として支払いは続きます。 |
| Q2. 被相続人が管理費・修繕積立金を滞納していた場合はどうなりますか? |
| A2. 被相続人が生前に滞納していた管理費等は、被相続人の債務として相続の対象になります。相続人同士で負担者を決めても、その取り決めだけで管理組合への支払義務は変更されるわけではないため、管理組合に確認しましょう。 また、相続放棄を検討している場合は、支払う前に専門家へ相談することをおすすめします。 |
| Q3. 相続登記をする前にマンションを売却できますか? |
| A3. 査定や売却準備は進められますが、被相続人名義のまま買主へ所有権移転登記を行うことはできません。売却を完了させるには、先に相続登記を済ませる必要があります。 |
| Q4. 相続人全員の共有名義にしても問題ありませんか? |
| A4. 共有名義にすることは可能です。ただし、マンション全体の売却には原則として共有者全員の合意が必要となります。賃貸、修繕、費用負担でも意見が分かれることもあります。 さらに、共有者が亡くなると、その持分についてさらに相続が発生するため、将来のことまで考えたうえで判断しましょう。 |
| Q5. 相続したマンションを売却すれば、修繕積立金は返してもらえますか? |
| A5. すでに納付された修繕積立金は、原則として相続人や売主へ返還されません。修繕積立金はマンション全体の将来の修繕に備える資金であり、具体的な取扱いは管理規約に従います。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を要する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。