
この記事を要約すると
- 相続人代表者指定届は、納税通知書の送付先を一人に定めるための書類です。提出義務はありませんが、提出しないと通知先が意図しない相続人に指定される可能性があるため、手続きを円滑に進めるためにも提出しておくと安心です。
- 提出しなくても罰則はありませんが、市区町村が相続人の中から代表者を指定して通知を送付します。必ずしも手続きを進めている方や事情を把握している方に届くとは限らず、情報が共有されないことで納付の遅れや相続人間のトラブルにつながるおそれがあります。
- 代表者は相続人全員の話し合いで決めます。手続きを主導している人や財産状況を把握している人、連絡が取りやすい人が適しています。合意なく決めると不信感につながるため、事前の意思確認が重要です。
相続人代表者指定届とは何か
相続人代表者指定届とは
相続人代表者指定届とは、亡くなった方に関する税金の納税通知書を、どの相続人が受け取るかを定めるための書類です。相続人が複数いる場合、市区町村は通知先を一人に定める必要があるため、代表者を選び、その人を窓口として通知を行う仕組みが設けられています。
この届出は、通知先を整理するためのものであり、相続財産の分配や権利関係を決めるものではありません。代表者に特別な権限が与えられるわけではなく、あくまで連絡の窓口としての役割を担うものです。
相続人代表者指定届の仕組み
相続人代表者指定届は、相続人が複数いる場合に、納税通知書の送付先を一つに定めるための仕組みです。
本来であれば各相続人に通知を送ることも考えられますが、相続人の人数が多い場合や住所が分散している場合には、通知や対応が煩雑になりやすくなります。そのため、代表者を一人定め、その人を窓口として通知を行う運用が取られています。
この仕組みにより、相続人が複数いる場合でも、納税通知書の送付先を明確にできます。
代表者の権限と責任の範囲
「代表者」という名称から、「責任が重くなるのではないか」と不安に感じる方もいらっしゃいます。しかし、相続人代表者はあくまで納税通知書を受け取る窓口に過ぎず、特別な権限が与えられるわけではありません。
たとえば、代表者が単独で相続財産を処分したり、他の相続人の同意なく手続きを進めたりすることはできません。また、税金についても代表者だけが負担するのではなく、相続人全員がそれぞれの相続分に応じて負担します。
このように、「代表者=責任者」という関係にはありません。役割を正しく理解しておくことで、代表者の選定における不安や誤解を防ぐことができます。
なぜ相続人代表者指定届が必要になるのか(制度の背景)
基準日課税と相続のタイミングのズレ
相続人代表者指定届が必要とされる背景には、税金の課税の仕組みと相続の発生時期との間にズレが生じるという事情があります。
固定資産税などは、毎年1月1日時点の所有者に対して課税され、その時点の所有者が納税義務者となります。
そして、その納税通知書は一般的に同年の4月から5月頃にかけて送付されます。
この間に相続が発生した場合には、その納税義務は被相続人の債務として相続人に承継されることになります。
固定資産税の課税と通知の流れは、次の図のとおりです。
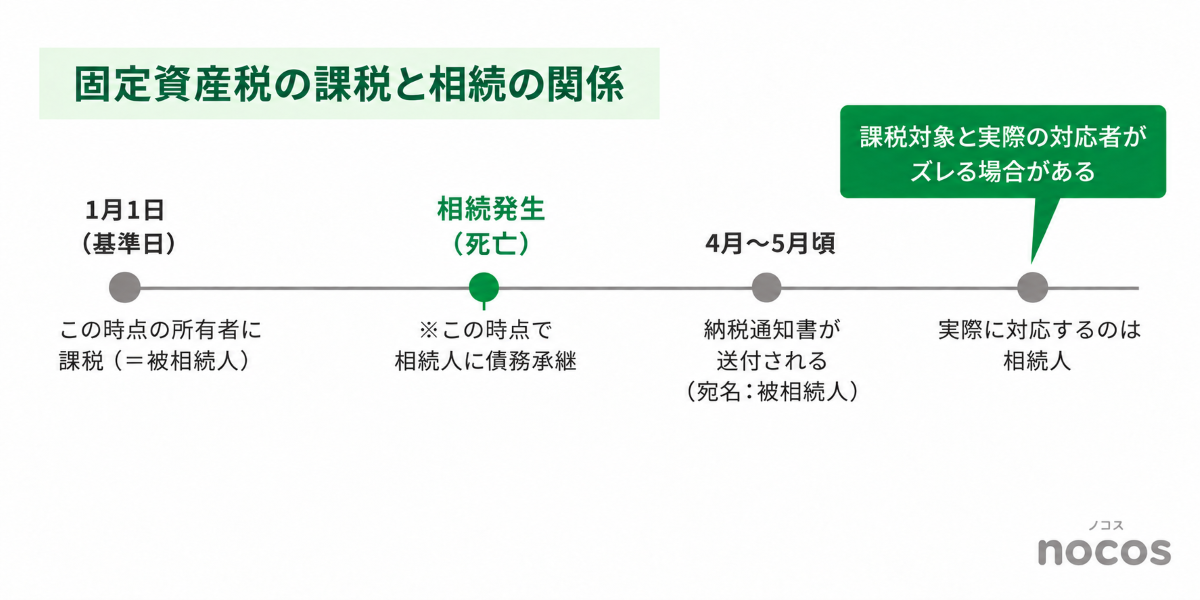
このように、課税の対象と実際に対応する人との間にズレが生じるため、誰に納税通知書を送るべきかが分かりにくくなります。これが、通知先を整理する必要が生じる理由の一つです。
なお、住民税や軽自動車税についても、それぞれ課税の基準となる時点が設けられており、相続のタイミングによっては同様に納税義務や通知の取扱いが問題となることがあります。
名義変更前に起こる問題
相続が発生しても、不動産の名義変更(相続登記)がすぐに完了するとは限りません。遺産分割がまとまっていない場合などには、登記簿上の名義は被相続人のままという状態が続きます。
一方で、実際には相続人が財産を管理しているため、登記簿上の所有者と実態との間にズレが生じます。また、相続人が複数いる場合には、誰が主に対応しているのかも外部からは分かりません。
このような状況では、課税の対象や通知先を一意に定めることが難しくなり、手続きが滞る原因となります。
なぜ役所は代表者を求めるのか
こうしたズレがある中でも、市区町村は納税通知書を確実に届け、適切に納付してもらう必要があります。しかし、相続人全員に個別に通知を送ることは、事務負担が大きいだけでなく、情報が分散して管理しづらくなるという問題もあります。
そこで、相続人の中から代表者を定め、その人を窓口として通知を行う仕組みが設けられています。通知先を一本化することで、行政側は効率的に手続きを進めることができ、相続人側にとっても情報を整理しやすくなります。
このように、相続人代表者指定届は、課税と相続のズレを調整し、実務を円滑に進めるために設けられた制度といえます。
提出しないとどうなるのか
提出しない場合の罰則の有無
相続人代表者指定届そのものについては、提出しなかったとしても罰則はなく、法律上の提出義務もありません。
そのため、単独の書類として考えた場合には、「必ず提出しなければならない手続き」とまではいえません。
ただし注意が必要なのは、自治体によっては「相続人代表者指定届兼固定資産現所有者申告書」として一体の書類が送付されるケースがある点です。この場合、現所有者申告書の部分については提出義務があり、現所有者であることを知った日の翌日から3か月以内に提出しなければなりません。
提出を怠ると、自治体の条例により過料の対象となる可能性があります。
したがって、書類の名称や内容を確認せずに一律に「提出しなくても問題ない」と判断するのではなく、どの制度に基づく書類なのかを見極めたうえで対応することが重要です。
提出しない場合の通知の扱い
相続人代表者指定届を提出しない場合、市区町村は納税通知書の送付先を独自に決めることになります。
具体的には、把握している相続人の中から一人を選び、その人に通知を送付するという対応が取られます。このとき、必ずしも手続きを進めている方や事情を把握している方に届くとは限りません。
たとえば、遠方に住んでいる相続人や、日常的に連絡を取っていない方に通知が届くこともあり得ます。その結果、本来共有されるべき情報が適切に伝わらない状態が生じる可能性があります。
実務上起こりやすいトラブル
通知先が適切に定まらないまま手続きが進むと、いくつかのトラブルが生じやすくなります。
代表的なのは、納税通知の内容が相続人間で共有されず、納付期限を過ぎてしまうケースです。この場合、延滞金が発生するなど、不要な負担につながることがあります。また、「誰が対応するのか」「なぜ知らせてくれなかったのか」といった行き違いから、相続人同士の関係が悪化することもあります。
こうしたトラブルは、制度そのものというよりも、情報共有の不足から生じる点に特徴があります。
提出すべきかの判断
相続人代表者指定届は義務ではありませんが、実務上は提出しておくことが望ましい書類です。特に、次のようなケースでは提出しておく必要性が高いといえます。
これらはいずれも、通知先や納付の管理が曖昧になりやすい状況です。あらかじめ代表者を定めておくことで、手続きの混乱や行き違いを防ぎやすくなります。
一方で、相続人が一人のみの場合や、すでに名義変更が完了している場合には、必ずしも提出が必要とはいえないケースもあります。ご自身の状況がどちらに当てはまるかを基準に判断するとよいでしょう。
相続人代表者の決め方
相続人代表者はどのように決めるのか
相続人代表者は、法律で自動的に決まるものではなく、相続人全員の話し合いによって決定します。特定の優先順位があるわけではありませんが、代表者は通常、相続人の中から選ばれます。
ただし、遺贈により財産を取得する受遺者などが代表者となることもあります。
このとき重要なのは、誰が代表者になるかについて相続人全員の合意を得ておくことです。合意がないまま進めてしまうと、「なぜその人なのか」といった不信感につながる可能性があります。
手続きの円滑化という制度の趣旨を踏まえ、納得感のある形で決定することが大切です。
代表者に適している人
代表者に適しているのは、実際に相続手続きを主導している人や、被相続人の財産状況を把握している人です。たとえば、不動産の管理を行っている方や、各種手続きを中心となって進めている方であれば、通知内容の理解や対応もスムーズに行えます。
また、他の相続人と連絡が取りやすいことも重要な要素です。代表者は通知を受け取るだけでなく、その内容を共有する役割も担うため、連絡体制が整っているかどうかも判断のポイントとなります。
代表者にしない方がよいケース
一方で、代表者として適さないケースもあります。たとえば、相続人間の関係が良好でない場合には、特定の人を代表者にすることで不信感が強まるおそれがあります。
また、金銭管理に不安がある人や、連絡が取りづらい人を選んでしまうと、情報共有がうまくいかず、かえって手続きが滞る原因となることがあります。
代表者自体に特別な権限はありません。ただし、実際には通知の受け取りや情報共有の起点となるため、信頼関係と連絡のしやすさは重要な判断材料となります。
トラブルを防ぐためのポイント
代表者の選定にあたっては、事前の合意形成に加え、役割についての共通理解を持っておくことが重要です。
特に、「代表者は通知を受け取る窓口に過ぎず、単独で意思決定を行う立場ではない」という点をあらかじめ共有しておくことで、不要な誤解や対立を防ぐことができます。
また、通知を受け取った後の情報共有の方法についても、簡単に取り決めておくと、手続きをより円滑に進めることができます。
相続人代表者指定届の書き方と提出方法
相続人代表者指定届の書き方
相続人代表者指定届には、主に次の内容を記載します。
自治体によって様式は異なりますが、基本的な構成は共通しています。記入の際は、戸籍などを確認しながら正確に記載することが重要です。
記入例
たとえば、国分寺市の記入例では、次のように記載されています。
【引用】国分寺市 相続人代表者指定届
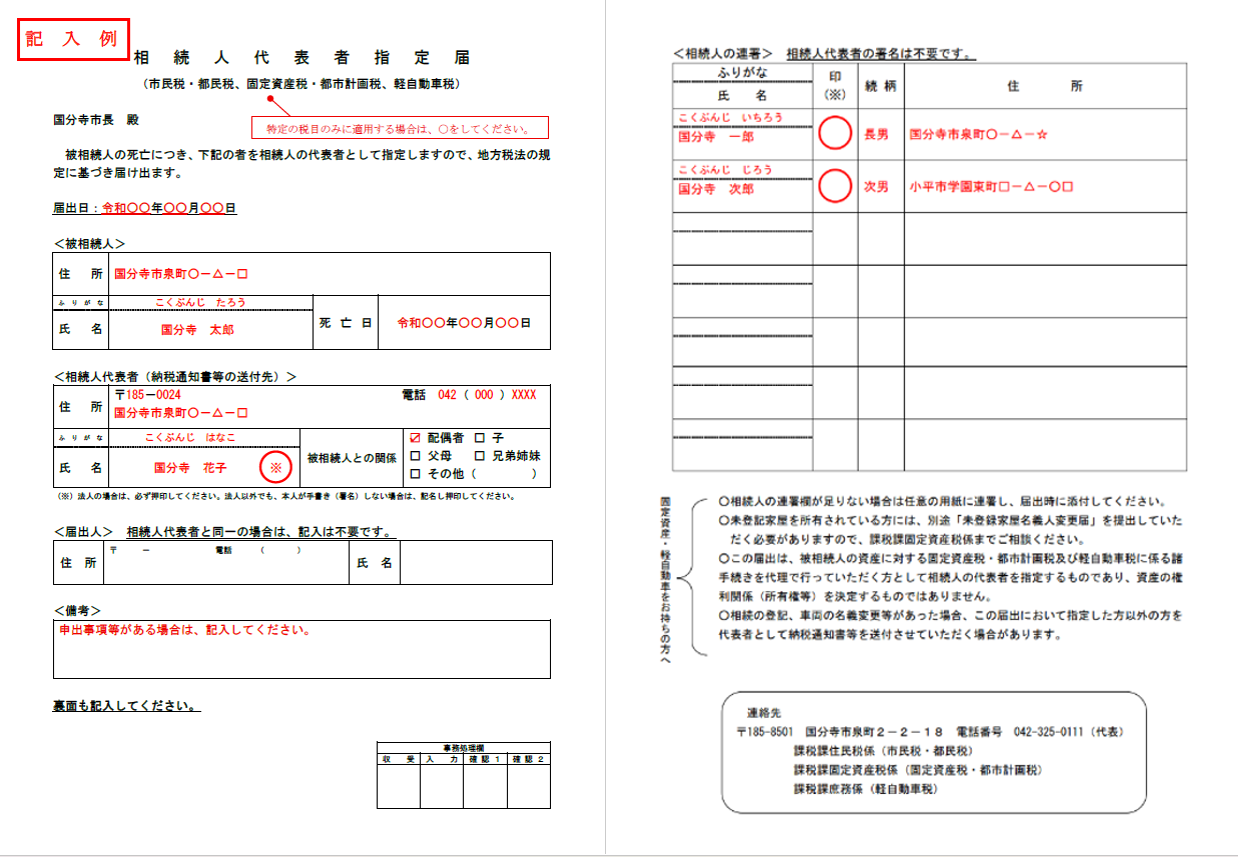
実際の様式は自治体ごとに異なるため、送付された書類やホームページの記入例を確認しながら記入すると安心です。
記入時の注意点
記入にあたっては、次の点に注意が必要です。
- 相続人の記載や署名に漏れがないか
- 続柄や住所に誤りがないか
特に相続人欄は見落としやすく、記載漏れや署名漏れがあると再提出を求められることがあります。
また、税目の指定欄がある場合には、その記載内容にも注意が必要です。
「市民税・都民税、固定資産税・都市計画税、軽自動車税」など複数の税目が列挙されている様式では、特定の税目のみに適用する場合に限り記入する欄が設けられていることがあります。
この欄を記入しなかった場合、記載されているすべての税目について代表者として扱われる可能性があります。
特定の税目のみを想定している場合には、対象範囲を確認したうえで記入することが重要です。
提出方法と必要書類
相続人代表者指定届の提出方法は、自治体によって異なりますが、主に次の方法があります。
多くの場合は、市区町村から送付された書類に記入し、そのまま返送することで対応できます。様式をダウンロードして提出する場合もありますが、いずれの場合も記入内容に誤りがないか事前に確認することが重要です。
必要書類としては、本人確認書類の提示または写しの提出が求められるのが一般的です。また、自治体によっては、戸籍謄本や法定相続情報一覧図など、相続関係を確認する資料の提出が必要となることもあります。
提出先と注意点
相続人代表者指定届の提出先は、市区町村ごとに異なります。住民税は被相続人の住所地、固定資産税は不動産の所在地など、税目ごとに管轄が分かれているためです。
そのため、不動産を複数の地域に所有している場合などには、複数の市区町村に対して提出が必要となることがあります。
また、自治体ごとに様式や記入項目が異なる場合もあるため、「一度提出したから終わり」と考えず、届いた書類ごとに内容を確認することが重要です。
よくある質問
| Q1.相続人代表者指定届は提出しないといけませんか? |
| A1.相続人代表者指定届は法律上の提出義務はなく、提出しなくても罰則はありません。ただし、提出しない場合は市区町村が代表者を指定するため、想定外の相続人に通知が届くことがあります。手続きの行き違いを防ぐためにも、提出しておくことが望ましいでしょう。 |
| Q2.代表者になると税金をすべて払うことになりますか? |
| A2.代表者になったとしても、その人だけが税金を負担するわけではありません。固定資産税などの納税義務は相続人全員にあり、それぞれの相続分に応じて負担します。代表者はあくまで納税通知書を受け取る窓口に過ぎない点を理解しておくことが大切です。 |
| Q3.代表者は誰にするのがよいですか? |
| A3.代表者は、相続手続きを主導している人や財産の状況を把握している人が適しています。また、他の相続人と連絡が取りやすいことも重要です。通知内容を共有する役割があるため、信頼関係があり、スムーズに対応できる人を選ぶと安心です。 |
| Q4.相続人代表者指定届の提出期限はありますか? |
| A4.相続人代表者指定届自体には法律上の提出期限はありません。ただし、放置すると納税通知書の送付先が不明確になり、手続きの遅れにつながる可能性があります。書類が届いた段階で早めに提出しておくことで、後の対応を円滑に進めやすくなります。 |
| Q5.現所有者申告書との違いは何ですか? |
| A5.相続人代表者指定届は通知先を定める書類で義務はありませんが、現所有者申告書は固定資産税の納税義務者を明確にするためのもので、提出義務があります。期限内に提出しない場合は、自治体の条例により過料の対象となることがある点に注意が必要です。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。