
この記事を要約すると
- 定期預金は相続財産であり、遺言書や遺産分割協議の内容に沿って取得する人を決めます。解約して払い戻しを受ける方法のほか、金融機関や商品によっては名義変更して継続することもできます。取扱いは金融機関や商品によって異なるため、事前の確認が必要です。
- 亡くなった人の定期預金は、相続手続きによって解約できます。ただし、商品によっては中途解約が制限されるほか、満期前に解約すると中途解約時の利率が適用され、受け取れる利息が少なくなる場合があります。
- 定期預金の名義人が満期前に亡くなった場合も、預金は相続財産となります。相続手続きには、金融機関所定の書類や戸籍謄本などが必要です。必要書類や手続きの流れは、金融機関によって異なります。
定期預金の仕組みと相続時の取扱い
定期預金を相続する場合は、まず定期預金の仕組みと、名義人が亡くなったときにどのように扱われるのかを確認しておきましょう。
定期預金とは
定期預金とは、あらかじめ預入期間を決めて金融機関にお金を預ける預金です。
普通預金のように日常的な入出金を前提としておらず、一定期間預けることを条件に、普通預金より高い金利が設定されることがあります。
預入期間は1年、3年など商品によって異なり、期間が終了する日を「満期」といいます。満期を迎えた後は、元本と利息を受け取るものや、同じ期間の定期預金として自動的に継続されるものなどがあります。
また、満期前でも解約できる商品はありますが、契約時に設定された金利ではなく、中途解約時の利率が適用されることがあります。一方、商品によっては満期前の解約が原則として認められていない場合もあります。
そのため、定期預金を相続するときは、預金残高だけでなく、満期日や中途解約の条件、自動継続の有無なども確認しておく必要があります。
亡くなった人の定期預金は相続財産として扱われる
亡くなった人が持っていた定期預金は、普通預金や不動産などと同じように相続財産に含まれます。
定期預金を誰が取得するかを確認する際は、まず遺言書の有無を確認します。遺言書で取得する人が指定されている場合は、原則としてその内容に沿って手続きを進めます。
遺言書がなく、相続人が複数いる場合は、遺産分割協議によって誰が取得するのかを決めるのが一般的です。
また、金融機関が名義人の死亡を知ると、原則として被相続人名義の口座は凍結され、通常の方法では預金を引き出せなくなります。そのため、取得する人が決まった後は、金融機関所定の相続手続きを行うことになります。
定期預金を解約して払い戻すのか、相続人の名義に変更して継続できるのかは、金融機関や商品の内容によって異なります。
定期預金の相続方法は金融機関や商品によって異なる
定期預金を相続する際は、解約して払い戻しを受ける方法や、相続人の名義に変更して継続する方法があります。
ただし、どちらかを常に相続人が自由に選べるとは限りません。金融機関や定期預金の商品によって、相続時の取扱いが決められている場合があるためです。
実際の相続手続きでも、定期預金の取扱いはさまざまです。当事務所でこれまでに取り扱った案件では、次のようなケースがありました。
このように、同じ「定期預金」であっても取扱いは一律ではありません。まず金融機関に相続時の取扱いを確認したうえで、遺産分割の方法を検討することが大切です。
解約して払い戻しを受ける
定期預金を解約する場合は、元本に解約時までの利息を加えた金額が払い戻されます。現金として受け取れるため、1つの定期預金を複数の相続人で分ける場合にも利用しやすい方法です。
たとえば、元本1,000万円の定期預金を長男と二男が2分の1ずつ取得することで合意した場合、定期預金を解約し、元本と利息を合わせた払戻額を2分の1ずつ取得する方法が考えられます。
ただし、満期前に解約する場合は、契約時に予定されていた金利ではなく、中途解約時の利率で利息が計算されることがあります。
そのため、満期が近い場合などは、すぐに解約するかどうかを判断する前に、満期日や解約した場合に受け取れる金額、名義変更が可能かを金融機関へ確認しておくとよいでしょう。
名義変更して継続する
定期預金を解約せず、名義を変更して満期まで継続できる場合があります。
たとえば、父の500万円の定期預金を長男がすべて相続することになった場合は、父名義から長男名義へ変更して継続する方法があります。
名義変更によって満期まで継続できれば、中途解約によって利息が少なくなることを避けられる可能性があります。ただし、名義変更後の金利や継続できる期間、満期後の取扱いは一律ではありません。
名義変更を希望する場合は、そもそも名義変更が可能なのか、可能であった場合は誰の名義に変更することになるのか、さらにはその後の契約条件も確認することが大切です。
商品の内容によって中途解約や名義変更に制限がある
定期預金の中には、相続が発生しても満期前の解約ができなかったり、相続人への名義変更に対応していなかったりする商品があります。
特に、預金に一定の条件や仕組みが付いた商品では、中途解約が原則として認められていないことがあります。また、やむを得ない事情として中途解約が認められた場合でも、受け取れる利息が減ったり、商品によっては元本を下回ったりする可能性があります。
そのため、亡くなった方の定期預金について「解約して分けたい」「名義変更して満期まで継続したい」と考えていても、その方法で手続きできるとは限りません。
商品名や契約内容を確認したうえで、相続時にどのような手続きが可能かを金融機関へ確認する必要があります。
取扱いを確認したうえで相続方法を検討する
ここまで見てきたように、定期預金は、解約できる場合、名義変更して継続できる場合、中途解約や名義変更に制限がある場合など、商品や金融機関によって取扱いが異なります。
そのため、まずは金融機関に、解約や名義変更ができるかを確認します。あわせて、満期前に解約する場合の利率や、名義変更後にどこまで継続できるのかも確認しておきましょう。
そのうえで、解約と名義変更のどちらも可能な場合は、相続人の状況に合わせて方法を検討します。
たとえば、相続後すぐに資金を使う予定がある場合は、解約して払い戻しを受ける方法が考えられます。
一方、すぐに資金を使う予定がなく、満期まで継続するメリットがある場合は、名義変更を検討できます。定期預金の金額だけでなく、満期までの期間や受け取れる利息、ほかの相続財産との分け方も踏まえて判断するとよいでしょう。
定期預金を相続する手続きと必要書類
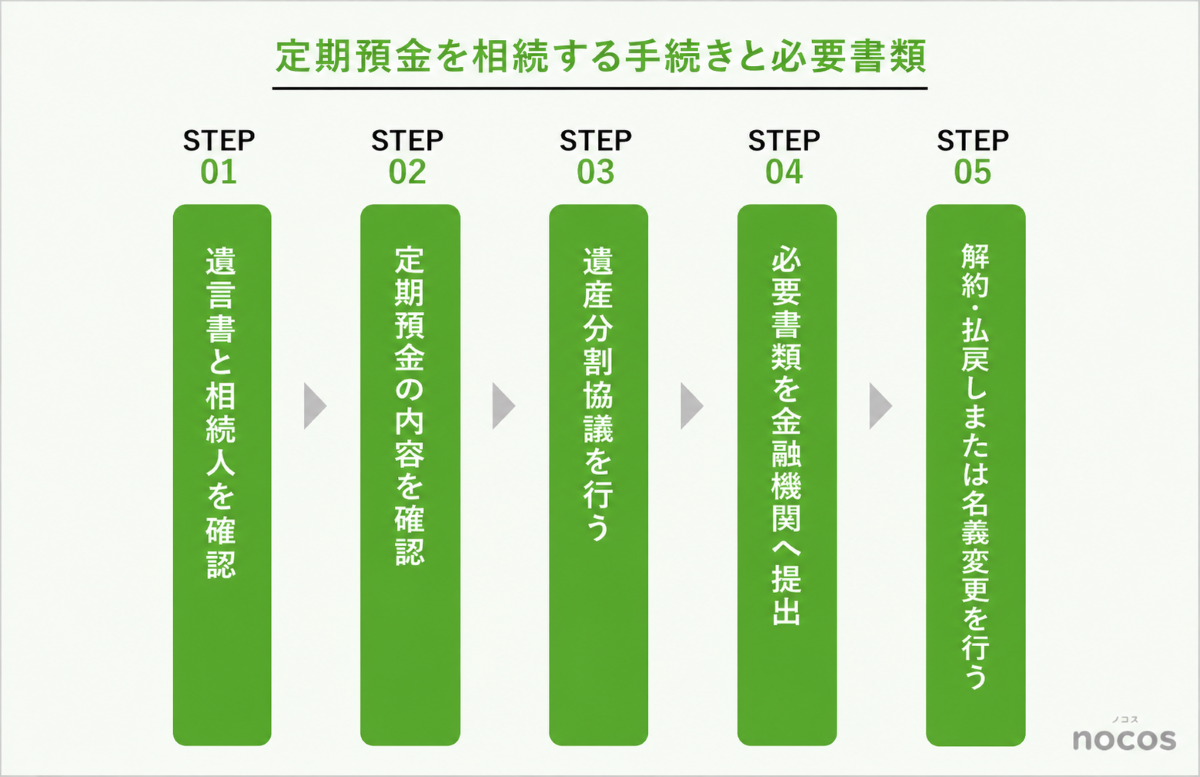
定期預金の相続手続きは、遺言書や相続人を確認したうえで、定期預金の内容や相続財産全体を把握し、金融機関で解約や名義変更などの手続きを行います。
ステップ1 遺言書と相続人を確認する
亡くなった方が遺言書を残していないか確認します。もし、遺言書で定期預金を取得する人が指定されていた場合は、原則としてその内容に沿って手続きを進めます。
遺言書がない場合や、遺言書だけでは相続財産の分け方が決まらない場合は、戸籍謄本などを取得して相続人を確認します。相続人が複数いるときは、必要に応じて遺産分割協議を行い、誰が定期預金を取得するかを決めます。
なお、遺言書がある場合でも、金融機関から被相続人の死亡や遺言執行者などを確認するための戸籍等を求められることがあります。必要となる書類の範囲は、遺言書の内容や金融機関の取扱いによって異なります。
ステップ2 定期預金の内容を確認する
亡くなった方が契約していた定期預金の内容を確認します。
通帳や定期預金証書、金融機関からの郵便物などから取引先を確認します。普通預金と定期預金をまとめて管理する総合口座もあるため、普通預金の通帳が見つかった場合も定期預金の記載がないか確認しましょう。
金融機関が分かったら、名義人が亡くなったことを伝え、定期預金の商品名や満期日、残高、経過利息などを確認します。必要に応じて、死亡日時点の残高証明書や経過利息計算書も取得します。
また、解約や名義変更ができるか、名義変更できる場合は満期後も継続できるかなど、相続時の取扱いも確認しておきましょう。
このとき、相続手続きに必要な書類についても確認します。金融機関では、「相続届」「相続手続依頼書」などの名称で、被相続人や相続人の情報、定期預金をどのように処理するか、払戻先の口座などを記入する専用書類を用意しています。
戸籍謄本や印鑑証明書などとともに提出し、金融機関が相続関係や手続き内容を確認するために使用する書類です。この書類は窓口で受け取るほか、死亡の連絡後に金融機関から郵送される場合や、Webサイトからダウンロードできる場合などがあります。
金融機関へ連絡した際に、必要書類の種類とあわせて、専用書類の入手方法や提出方法まで確認しておくと、その後の手続きを進めやすくなります。
なお、金融機関が名義人の死亡を把握すると、原則として被相続人名義の口座は凍結され、通常の方法による入出金などができなくなります。
ステップ3 相続財産を確認し、必要に応じて遺産分割協議を行う
遺言書がない場合や、遺言書だけでは相続財産全体の分け方が決まらない場合は、相続財産の内容を確認したうえで、必要に応じて遺産分割協議を行います。
定期預金を含む普通預金、不動産、有価証券などの相続財産について、内容や金額を把握したうえで、遺産分割の対象となる財産を誰が取得するのか相続人全員で話し合います。
定期預金についても、誰が取得するか、複数の相続人でどのように分けるかを、ステップ2で確認した解約・名義変更の可否や満期日、中途解約時の利率などを踏まえて決めます。合意した内容は遺産分割協議書にまとめます。
ステップ4 必要書類を金融機関へ提出する
定期預金の相続の方法が決まったら、必要書類をそろえて金融機関へ提出します。
主な必要書類は、次のとおりです。
| 主な必要書類 | 内容 | 入手・確認先 | 費用の目安 |
|---|---|---|---|
| 金融機関所定の 相続手続書類 | 被相続人や相続人、払戻先、希望 する手続内容などを記入する書類 | 金融機関の窓口、郵送、 Webサイトなど | 原則無料 |
| 戸籍謄本など | 被相続人の死亡や相続関係を 確認するための書類 | 市区町村役場など | 自治体によって異なる。 戸籍謄本450円程度、除籍・改製原戸籍750円程度 |
| 被相続人が作成 した遺言書 | 遺言書に基づいて手続きをする 場合に必要となる書類 | 自宅、公証役場、 法務局など | 種類や確認方法によって異なる |
| 遺産分割協議書 | 遺産分割協議によって取得者を 決めた場合に作成する書類 | 相続人が作成する | 自分で作成する場合は原則不要 |
| 印鑑証明書 | 相続人などの意思を 確認するために求められる書類 | 市区町村役場など | 自治体によって異なる。200~300円程度 |
| 通帳・定期預金証書 | 対象となる定期預金を 確認するための書類 | 被相続人が保管して いたものを確認する | 不要 |
①金融機関所定の相続手続書類
「相続届」「相続手続依頼書」など名称は金融機関によって異なります。ステップ2で金融機関へ連絡した際に、入手方法や提出方法を確認しておきましょう。
②戸籍謄本など
相続関係を確認するため、被相続人の出生から死亡までの戸籍などが必要になることがあります。戸籍証明書等の広域交付を利用すれば、対象となる戸籍を最寄りの市区町村窓口でまとめて取得できる場合があります。
また、戸籍一式を法務局へ提出して「法定相続情報一覧図」の写しを取得しておくと、金融機関によっては戸籍謄本などの代わりに提出できます。複数の金融機関で相続手続きを行う場合は、戸籍を何度も提出する負担を減らせます。
③被相続人が作成した遺言書
自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所で検認が必要です。検認の申立手数料は遺言書1通につき800円です。
公正証書遺言や法務局で保管されている自筆証書遺言は検認不要です。法務局では、遺言書保管事実証明書を800円、遺言書情報証明書を1,400円で取得できます。
④遺産分割協議書
遺産分割協議によって定期預金の取得者を決めた場合は、原則として合意内容を記載した遺産分割協議書を提出します。金融機関によって必要となる書類や記載内容が異なる場合があるため、事前に確認しましょう。
⑤印鑑証明書
遺産分割協議書や金融機関所定の書類に押印した実印を確認するため、印鑑証明書の提出を求められることがあります。自治体によっては、マイナンバーカードを使ってコンビニエンスストアでも取得できます。
⑥通帳・定期預金証書
被相続人が保管していた通帳や定期預金証書がある場合は、金融機関へ提出を求められることがあります。紛失している場合の取扱いは金融機関によって異なるため、手続き時に確認しましょう。
ステップ5 解約・払戻しまたは名義変更を行う
必要書類を提出すると、金融機関が内容を確認したうえで、定期預金の解約・払戻しや名義変更を行います。
手続きにかかる期間は金融機関や取引内容によって異なりますが、必要書類がすべてそろっていれば、提出から2~3週間程度で完了します。書類に不足や不備がある場合や、預金以外の取引もある場合などは、さらに時間がかかることもあります。
相続税の納付やその他の支払いに預金を充てる予定がある場合は、余裕を持って手続きを進めるとよいでしょう。
定期預金の相続手続きは、相続人自身で進めることもできます。ただし、取引していた金融機関が複数ある場合や、預貯金以外にも不動産などの相続財産がある場合、相続人が多い場合などは、戸籍の収集や遺産分割協議書の作成、各金融機関での手続きに時間がかかることがあります。
自分で進めることが難しい場合は、専門家への相談も検討できます。
戸籍収集や預貯金の手続き・不動産の相続登記などは司法書士、相続人同士で争いがある場合は弁護士、相続税の申告が必要な場合には税理士などの相談先があります。
よくある質問(Q&A)
| Q1. 亡くなった人の定期預金はどのように相続しますか? |
| A1. 亡くなった人の定期預金は、主に、解約して払い戻しを受ける方法と、相続人などの名義に変更して継続する方法があります。ただし、どちらの方法を利用できるかは金融機関や商品によって異なります。まずは相続時の取扱いを確認し、遺言書や遺産分割の内容に沿って手続きを進めます。 |
| Q2. 定期預金の相続手続きにはどのくらい時間がかかりますか? |
| A2. 手続きにかかる期間は金融機関や取引内容によって異なります。必要書類を提出してから約2週間~3週間程度で完了しますが、書類に不足や不備がある場合や、ほかの取引もある場合はさらに時間がかかることがあります。 |
| Q3. 定期預金の相続にはどのような書類が必要ですか? |
| A3. 一般的には、金融機関所定の相続手続書類、戸籍謄本など、印鑑証明書などが必要です。遺言書に基づく場合は遺言書、遺産分割協議を行った場合は遺産分割協議書も必要になることがあります。必要書類は相続の状況や金融機関によって異なるため、事前に確認しましょう。 |
| Q4. 定期預金の相続手続きに期限はありますか? |
| A4. 定期預金の相続手続き自体に、「死亡後○か月以内」といった一律の期限が定められているわけではありません。ただし、相続放棄や相続税の申告・納付など、関連する手続きには期限があります。ほかの相続手続きに影響しないよう、早めに進めるとよいでしょう。 |
| Q5. 定期預金を複数の相続人で相続することはできますか? |
| A5. 複数の相続人で定期預金を分ける場合は、解約して払戻金を分配する方法があります。定期預金自体を複数の相続人の名義に変更して継続できるかどうかは、金融機関によって取扱いが異なります。 どのような方法で取得するかは、相続人間で話し合うとともに、金融機関で可能な手続きを確認して決めましょう。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。