
この記事を要約すると
- 共有名義の不動産は、亡くなった人の持分のみが相続の対象となり、他の共有者に自動で移ることはありません。相続人全員で分け方を決める必要があり、放置すると権利関係が複雑化し、売却や管理が難しくなるおそれがあります。
- 固定資産税は共有者全員が連帯して納税義務を負い、持分に関係なく全額の支払い責任があります。実務では代表者に通知が届き、その人が一旦納付したうえで、他の共有者に負担を求めるケースが一般的です。
- 相続登記は2024年から義務化され、不動産を取得したことを知った日から3年以内に申請が必要です。正当な理由なく放置すると過料の対象となるため、共有名義であっても例外ではなく、早めに手続きを行うことが重要です。
共有名義の不動産を相続するとどうなるか
共有持分は自動で移らず、相続人が引き継ぐ
不動産が共有名義となっている場合でも、共有者の一人が亡くなったからといって、その持分が他の共有者に自動的に移ることはありません。亡くなった方の持分は相続財産として扱われ、他の財産と同様に相続の対象となります。
例えば、親子で共有していた不動産であっても、親が亡くなった場合、その持分は共有していた子どもに限らず、配偶者や他の子どもも含めて相続することになります。最終的な取得割合は、遺言や遺産分割協議によって決まります。
共有不動産であっても相続の基本的な考え方は変わらず、共有者であることだけを理由に優先的に取得できるものではありません。また、共有者であれば自由に使えると考えられがちですが、売却や大規模な改修、長期の賃貸借契約など重要な変更には他の共有者の同意が必要です。
共有という形態は、見た目以上に権利関係が複雑である点に注意が必要です。
相続後の持分はどう分かれるか(具体例)
共有名義の不動産では、「亡くなった人の持分だけが相続の対象になる」という点が重要です。
ここは分かりにくいポイントのため、具体例で確認してみましょう。
【具体例】
父と長男がそれぞれ1/2ずつ不動産を共有している状態で、父が亡くなり、母と子ども2人(長男・長女)が相続人となるケース
法定相続分:母1/2、子1/2(長男1/4・長女1/4)
相続の対象:父の持分である「1/2」のみ
この持分を法定相続分に応じて分けると、不動産全体で見ると、母が1/4(=2/8)、長男と長女がそれぞれ1/8ずつ取得することになります。
その結果、長男はもともとの持分(1/2=4/8)に相続分の1/8を加え「5/8」、母が「2/8」、長女が「1/8」となります。
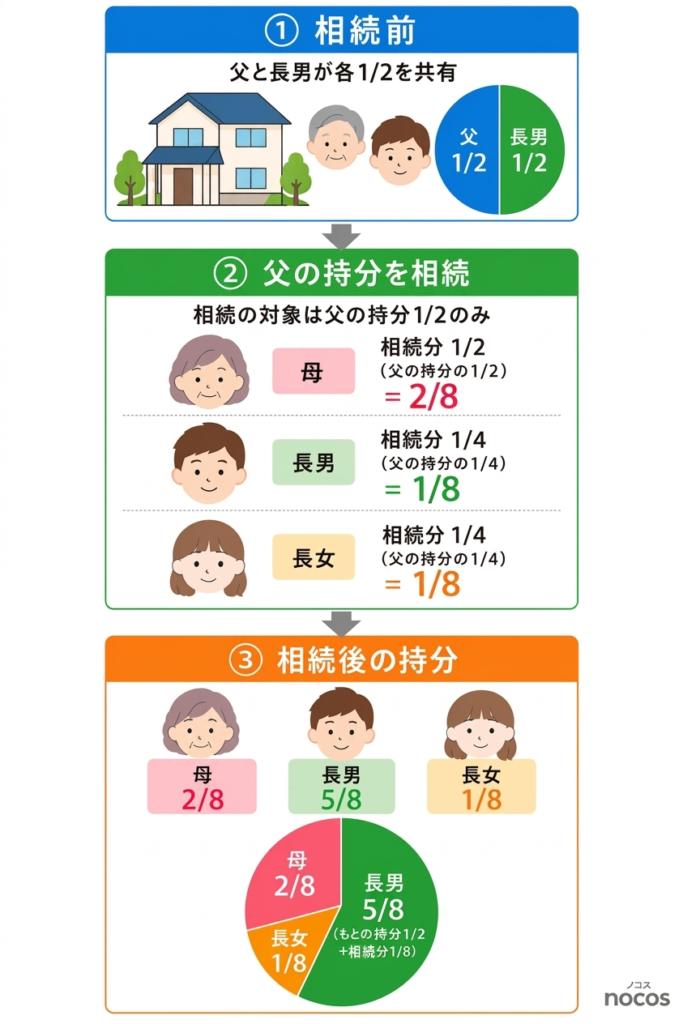
このように、相続では不動産全体ではなく「持分」が分かれるため、権利関係が細かくなり、共有者が増えていくことがあります。なお、これはあくまで法定相続分どおりに分けた場合の一例であり、遺産分割協議によって長男が単独で取得するなど、異なる分け方をすることも可能です。
共有名義の相続手続きと相続登記の義務化
相続手続きの基本的な流れ
共有名義の不動産であっても、相続手続きの流れ自体は一般の不動産と変わりません。
まず遺言書の有無を確認し、ない場合は戸籍を収集して相続人を確定します。そのうえで、相続人全員で遺産分割協議を行い、誰がどのような割合で取得するかを決め、最終的に相続登記を申請するという流れになります。
重要なのは、共有不動産の場合でも「相続人全員での協議」が原則となる点です。一部の相続人だけで進めることはできず、全員の合意が必要になります。相続人の人数が多い場合や、関係が疎遠な場合には、この段階で手続きが停滞するケースも少なくありません。
共有名義でも相続登記は必須
共有名義の不動産であっても、相続登記は必ず行う必要があります。共有名義であることから手続きが後回しにされることもありますが、単独名義と同様に名義変更の手続きが求められます。
相続登記を行うと、取得した各相続人に登記識別情報が通知されます。これは従来の権利証に代わるもので、不動産の権利を証明する重要な情報です。将来売却や担保設定を行う際にも必要になるため、適切に管理しておく必要があります。
相続登記の義務化と期限
2024年4月から、相続登記は法律上の義務となりました。不動産を相続したことを知った日から3年以内に登記を申請しなければならず、正当な理由なく放置した場合には10万円以下の過料が科される可能性があります。
ここでいう「知った日」とは、自分が相続人であることに加え、不動産を取得したことを認識した時点を指します。共有不動産であっても例外ではなく、持分を取得した場合には同様に期限内の対応が求められます。
放置した場合のリスク
相続登記を行わずに放置すると、権利関係が不明確なままとなり、後の手続きに支障が生じます。例えば、不動産を売却しようとしても、名義が故人のままでは手続きを進めることができません。
さらに注意すべきなのが、債権者代位による登記です。被相続人に債務がある場合、債権者が相続人に代わって相続登記を行い、法定相続分どおりの共有状態となることがあります。自分の意思と関係なく登記がされるため、その後に遺産分割協議を行い、改めて登記をし直す必要が生じるなど、手続きが煩雑になるおそれがあります。
このように、相続登記の放置は単なる手続きの遅れにとどまらず、将来の選択肢を狭める要因となります。早い段階で状況を整理し、適切に登記を行うことが重要です。
共有名義で知っておきたいポイントと税金の扱い
共有名義で相続した場合の留意点
共有名義の不動産を相続した場合、あらかじめ理解しておきたいポイントがあります。主な点は次のとおりです。
- 売却には共有者全員の同意が必要
一人でも反対すると売却できず、不動産の活用が難しくなることがあります。 - 管理や利用をめぐって意見が分かれやすい
居住や賃貸、修繕費や固定資産税の負担などについて、共有者間で調整が必要になります。 - 相続により共有者が増えていく可能性がある
共有者の一人が亡くなると持分が細分化され、関係者が増えることで意思統一が難しくなることがあります。
このように、共有名義の不動産は状況によって調整が必要になる場面が生じます。あらかじめこれらの点を理解したうえで、今後の方針を検討しておくことが重要です。
固定資産税は誰が払うのか
共有名義の不動産にかかる固定資産税は、共有者全員が連帯して納税義務を負います。これは、持分割合にかかわらず、各共有者が税額の全額について支払い責任を負うという意味です。
一方で、実務上は市区町村からの納税通知書は代表者一人に送付されることが一般的です。そのため、代表者が一旦全額を支払い、他の共有者に対して持分に応じた負担を求める形が取られることが多くなります。
ただし、他の共有者が支払いに応じない場合でも、代表者は全額の納付を求められる可能性があります。このような仕組みが、共有名義におけるトラブルの原因となることも少なくありません。
相続税・登録免許税の基本
共有名義の不動産を相続した場合でも、税金の考え方はシンプルです。相続税については、不動産全体ではなく「取得した持分」に応じて評価されます。
また、相続登記の際にかかる登録免許税は、不動産の評価額に対して0.4%を乗じて計算します。これは共有であっても単独名義であっても基本的に変わりません。
税金自体は持分に応じて整理されますが、実際の負担や支払いの場面では共有者間の調整が必要になることが多く、ここでも事前の合意やルール決めが重要になります。
共有名義で起こりやすいトラブルと対処方法
よくあるトラブル事例
共有名義の不動産では、次のようなトラブルがよく見られます。
■売却に反対する共有者がいる
一人でも同意しないと売却できず、不動産を活用できない状態が続くことがあります。
■連絡が取れない共有者がいる
遠方居住や疎遠な関係などにより意思確認ができず、手続きが進まないことがあります。
■認知症や判断能力の低下
共有者の意思確認ができない場合、成年後見人の選任が必要となり、手続きに時間と負担がかかります。
■行方不明の共有者がいる
不在者財産管理人の選任などが必要となり、費用や時間がかかるケースがあります。
共有持分を相続した後の対応の考え方
共有持分を相続した場合、まずはその不動産を今後どのように扱うかを整理することが重要です。共有状態を維持するのか、それとも整理・解消を目指すのかによって、取るべき対応が変わります。
例えば、自ら利用する予定があるのか、売却を検討しているのか、他の共有者との関係性はどうかといった点を踏まえ、現実的な方針を検討する必要があります。特に、共有者間で方向性が異なる場合には、早めに話し合いの機会を持つことが重要です。
共有名義を解消する方法
すでに共有名義となっている場合でも、状況に応じて共有状態を解消することが可能です。主な方法は次のとおりです。
■共有者全員で売却する
不動産全体を第三者に売却し、代金を持分に応じて分ける方法です。最も分かりやすく、公平に解消しやすい方法といえます。
■持分の買取・譲渡
特定の共有者が他の共有者の持分を取得することで、単独名義に近づける方法です。一方で、自分の持分を他の共有者に売却して共有関係から離脱することも可能です。
■第三者に持分のみを売却する
自分の持分だけを第三者に売却することもできますが、買い手が限られるため価格が下がりやすく、他の共有者との関係にも影響する可能性があります。
■共有物分割による解消
話し合いにより分割や売却を行う方法で、合意ができない場合には裁判所の手続きを利用することになります。
また、これらの方法によっては譲渡所得税や贈与税が関係する場合があります。具体的な負担はケースによって異なるため、事前に確認しておくことが重要です。
解決できない場合の法的手続き
共有者間の話し合いで解決できない場合には、裁判所の手続きを利用することになります。具体的には、共有物分割請求を行い、まずは調停により解決を図ります。
調停では、裁判所の調停委員が間に入り、当事者同士の合意を目指します。ここで合意に至れば、その内容に基づいて共有関係を解消することができます。
しかし、調停でもまとまらない場合には訴訟に移行し、裁判所が分割方法を判断します。分割方法としては、不動産をそのまま分ける現物分割や、一人が取得して金銭を支払う代償分割、売却して代金を分ける方法などが選択されます。
ただし、これらの手続きには時間や費用がかかるうえ、必ずしも希望どおりの結果になるとは限りません。そのため、できる限り当事者間の協議で解決することが望ましいといえます。
よくある質問
| Q1. 共有名義の不動産を相続した場合、そのままにしても問題ありませんか? |
| A1. そのままにしておくと、共有者が増えたり関係が複雑になったりする可能性があります。売却や管理の意思決定が難しくなるおそれもあるため、早めに整理しておくことが重要です。 |
| Q2. 共有名義の不動産の固定資産税は誰が払うのですか? |
| A2. 共有者全員が連帯して納税義務を負い、全額について責任があります。実務では代表者に通知が届き、その人が一旦支払ったうえで、他の共有者に負担を求める形が一般的です。 |
| Q3. 共有名義の相続登記は義務ですか?しないとどうなりますか? |
| A3. 2024年から相続登記は義務化されており、不動産を取得したことを知った日から3年以内に申請が必要です。正当な理由なく放置すると、10万円以下の過料が科される可能性があります。 |
| Q4. 自分の持分だけ売ることはできますか? |
| A4. 法律上は自分の持分のみを売却することは可能です。ただし、購入希望者が限られるため売却が難しく、価格も低くなりがちです。また、他の共有者との関係にも配慮が必要になります。 |
| Q5. 共有名義をやめて一人の名義にすることはできますか? |
| A5. 可能です。共有者間で協議し、持分を譲渡したり、代償分割により一人が取得する方法があります。ただし、全員の合意が前提となるため、話し合いを丁寧に進めることが重要です。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。