

この記事を要約すると
- 死亡後に口座をそのまま使うと、相続人間のトラブルや法的リスクを招くおそれがあります。正式な相続手続きで払い戻しましょう。
- キャッシュカードでの引き出しは物理的には可能でも、無断で行うと民事上の責任を問われる可能性があり、避けた方が安全です。
- 銀行は家族や関係者からの連絡、相続手続きの申出などにより死亡を把握し、預金保全のため口座の入出金などを制限します。
死亡後の銀行口座はどうなる?基本的な仕組みと法的ルール
亡くなった人の預金は「相続財産」にあたる
人が亡くなると、その人が所有していた財産は原則として「相続財産」となります。
銀行口座に残っている預金も例外ではなく、現金や不動産と同じように、相続人全員の共有財産として扱われます。したがって、たとえ配偶者や子どもであっても、原則として、他の相続人の同意なしに預金を引き出すことはできません。
これは「家族だから自由に使える」と誤解されやすい部分ですが、法律上は遺産を共同で管理すべき立場にあるため、原則として、個人の判断で動かすことはできません。
もし一人の相続人が無断でお金を引き出した場合、他の相続人から「遺産の使い込み」として返還を求められることがあります。
相続が終わるまでは、預金も含めて“みんなの財産”であるという前提を忘れないことが大切です。
銀行口座は「死亡の届出」で凍結される
よく「死亡届を役所に出すと、自動的に銀行にも伝わる」と思われがちですが、実際にはそうではありません。
一般的には、銀行が口座を凍結するのは、家族や関係者から死亡の事実を知らされたときです。自治体から銀行に直接通知が届くわけではありません。
家族からの連絡や相続手続きの申出などにより銀行が死亡の事実を把握すると、預金を保全するため、原則として口座の入出金などが制限されます。
凍結後に起こることと注意点
口座が凍結されると、ATMでの出金や振込はもちろん、公共料金やクレジットカードの引き落としも止まります。
故人名義の口座を生活費や支払いに使っていた場合、支払いが滞ることもあります。そのため、できるだけ早い段階で引落し口座の変更をしておくことが大切です。
凍結後に預金を引き出すためには、銀行で「相続手続き」を行う必要があります。
具体的な手続きは、遺言書の有無や遺産分割の状況などによって異なります。戸籍や印鑑証明などの必要書類を提出し、銀行での確認が終わると、口座の解約や払い戻しが行われます。
手続きにかかる期間は、金融機関や相続関係、提出書類の内容などによって異なりますが、通常2〜4週間ほどで、相続人の人数が多いほど時間がかかる傾向にあります。
凍結されること自体は、故人の財産を保護し、トラブルを防ぐための仕組みです。「不便だから」と連絡を遅らせるよりも、早めに事実を伝えて正しい手続きを進めることが、結果的にはご家族にとって安心につながります。
死亡した人の銀行口座をそのまま使ってはいけない理由
故人の預金は「相続人全員の共有財産」
亡くなった方の銀行口座をそのまま使ってはいけない最大の理由は、故人の預金が相続人全員の共有財産だからです。
被相続人(亡くなった方)の財産は、相続が発生した瞬間から法定相続人全員の共有状態になります。
そのため、1人の相続人が他の相続人に無断で預金を引き出したり使ったりすると、後に「遺産の使い込み」と受け取られ、返還請求や民事紛争に発展するおそれがあります。
葬儀費用や生活費などのために資金が必要な場合には、故人のキャッシュカードを使って引き出すのではなく、後述する「預貯金の仮払い制度」などの正式な方法を検討しましょう。すでに引き出している場合は、領収書や支払明細などの記録を残しておくことが重要です。
自分のために使うと「単純承認」とみなされるおそれ
故人の預金を自分のために使ってしまうと、「相続放棄ができなくなる」リスクがあります。
相続放棄とは、プラスの財産だけでなく借金などのマイナスの財産も一切引き継がない手続きですが、財産を処分・使用すると「相続を承認した(単純承認)」と判断される場合があります。
たとえば、自分の生活費や個人的な支払いのために故人の預金を引き出したような場合、単純承認とみなされ、相続放棄が認められなくなる可能性があります。
なお、葬儀費用への支出については、単純承認にあたらないと判断された裁判例もありますが、支出の目的や金額など具体的な事情によって判断は異なります。
ただし、支出の範囲や金額が妥当であるかは状況によって異なるため、領収書や請求書を保存し、他の相続人へきちんと説明しておくことが望ましいでしょう。
放置することにもリスクがある
「使わなければ問題ないだろう」と放置してしまうのも注意が必要です。
長期間にわたって口座を放置すると、次のような不都合が生じる可能性があります。
- 相続人の一人が亡くなれば二次相続が発生し、手続きが複雑化する
- 相続人の判断能力が低下すると、成年後見制度の利用が必要になる場合がある
- 一定の預金は、10年以上取引がないと休眠預金等として扱われる
このように、「使う」ことにも「放置する」ことにもリスクがあるため、故人の預金は安全に保管されているように見えても、時間の経過とともに扱いが難しくなります。
なお、口座が凍結される前であっても、キャッシュカードを使って現金を引き出す行為には法的リスクがあります。物理的には可能に見えても、トラブルや責任問題を招くおそれがあるため、次の章で詳しく解説します。
死亡後に故人の口座から現金を引き出すのは「しないほうがよい」
物理的には可能でも、自由に使ってよいわけではない
銀行が死亡を把握する前であれば、キャッシュカードと暗証番号を使って現金を引き出すこと自体は物理的には可能です。
しかし、死亡後の預金は相続財産となるため、引き出せる状態であることと、相続人が自由に使用してよいことは別の問題です。
凍結前であっても、自己判断で預金を引き出して使用すれば、他の相続人とのトラブルや相続放棄への影響が生じる可能性があります。
「凍結前だから大丈夫」という考え方は誤りで、引き出しの経緯や使途を説明できなければ、後に責任を問われるリスクもあります。
無断の引き出しは、親族間トラブルのもとに
死亡後に故人の口座から預金を引き出した場合でも、それだけで直ちに特定の犯罪が成立すると判断できるわけではありません。誰が、どのような目的で引き出し、何に使用したのかなど、具体的な事情によって法的な評価は異なります。
ただし、他の相続人に無断で引き出したり、使い道を説明できなかったりすると、「遺産を使い込んだ」と誤解されるおそれがあります。
報告や説明がないままお金を動かすことは、相続人同士の信頼関係を損ねる典型例です。
無断の引き出しは、法的な問題だけでなく、相続人間の関係を悪化させる原因にもなるため、避けたほうが良いでしょう。
預金引き出しをめぐる誤解を防ぐために
すでに故人の口座から預金を引き出している場合は、「誰が・いつ・いくら・どんな目的で」引き出したのかを確認できるようにしておくことが重要です。
領収書や支払明細などの記録を残し、葬儀費用などに使用した場合でも、他の相続人に経緯や使途を説明できる状態にしておきましょう。
また、引き出す前に必要金額を確認し、他の資金で一時的に立て替えられないか検討するのも実務的です。「とりあえず引き出す」のではなく、後述する預貯金の仮払い制度など、正式な方法を利用できないか確認することが、のちのトラブル防止につながります。
生活費や葬儀費用が必要なときは「預貯金の仮払い制度」を利用
死亡後、葬儀費用や当面の生活費がすぐに必要な場合は、「預貯金の仮払い制度」を利用できます。
これは、相続人が家庭裁判所を通さずに銀行へ直接申請し、一定額の預金を受け取れる制度です。
単独で払戻しを受けられる金額は、各口座について以下の計算式で求めます(民法第909条の2)。
ただし、同一の金融機関から一人の相続人が単独で払戻しを受けられる総額は、150万円が上限です。
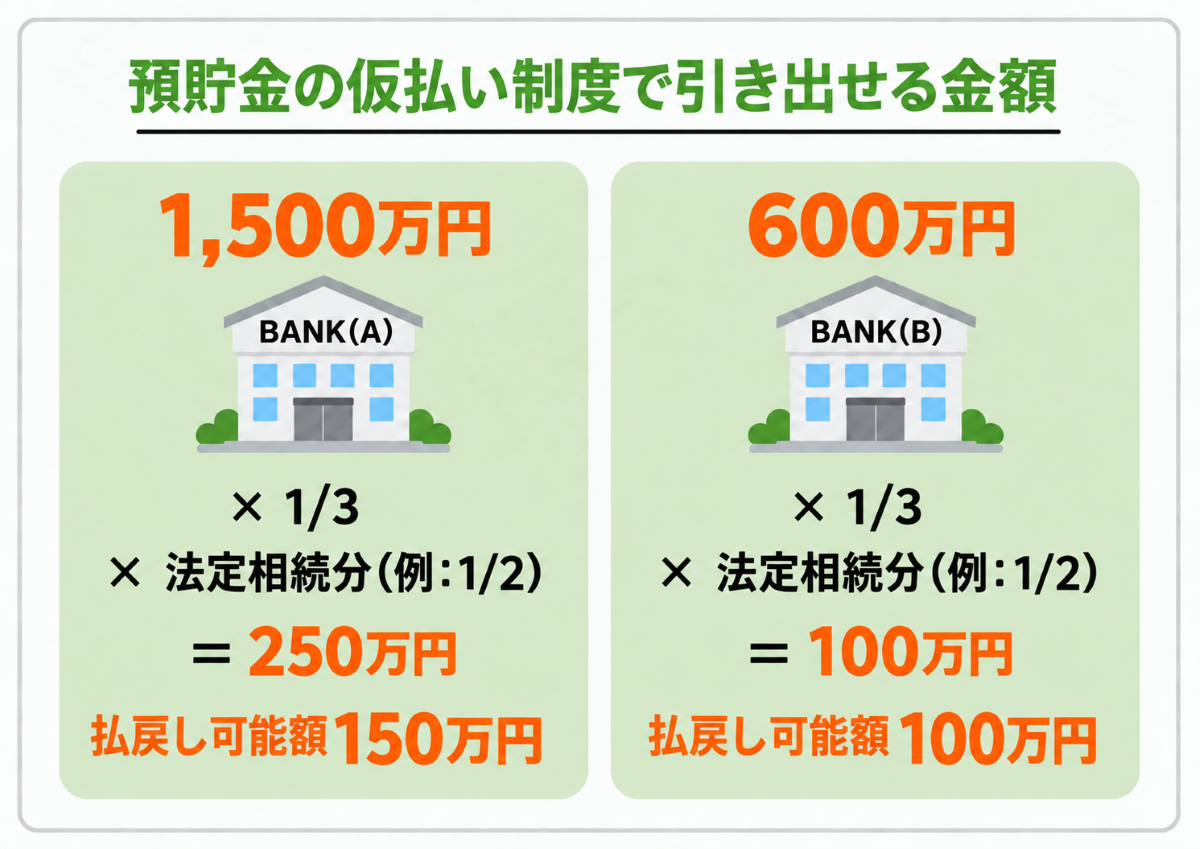
たとえば、亡くなった方の対象口座の預金残高が1500万円で、払戻しを希望する方の法定相続分が2分の1であった場合、計算上は250万円となりますが、同一の金融機関から払い戻しを受けられる上限である150万円となります。
この制度を利用して払戻しを受ける際に、他の相続人の同意を得る必要はありません。
ただし、申請には本人確認書類に加えて、一般的に次のような書類が必要です。
なお、戸籍謄本に代えて「法定相続情報一覧図の写し」(原本)を提出することも可能です。また、必要書類は金融機関によって異なる場合がありますので、事前に確認しておくことをおすすめします。
払い戻された預貯金は、それを取得した相続人が相続財産の一部を分割により取得したものとして精算されます。
ただし、払い戻し後の使い道によっては注意が必要です。
葬儀費用への支出については単純承認にあたらないと判断された裁判例もありますが、支出の目的や金額など具体的な事情によって判断は異なります。また、払戻しを受けた預金を相続人自身のために使用するなど、相続財産を処分したと評価される場合には、相続放棄ができなくなるおそれがあります。
相続放棄を検討している場合は、安易に払い戻しを受けたり使ったりせず、事前に司法書士や弁護士などの専門家へ相談することが大切です。
葬儀費用や当面の生活資金が必要な場合でも、故人のキャッシュカードを使うのではなく、この制度を利用して正規の方法で払い戻しを受けることが、安全で確実な対応といえるでしょう。
銀行口座の相続手続きの流れと必要書類
預貯金の相続手続きの流れ
- STEP01 金融機関への死亡通知と口座凍結
- STEP02 相続手続きの準備
- STEP03 遺産分割協議・協議書作成
- STEP04 必要書類を金融機関に提出
- STEP05 払い戻しを受けて手続きを完了
※遺言の内容に基づいて手続きできる場合や、相続人が1人の場合など、遺産分割協議が不要なときは、STEP03を省略してSTEP04に進みます。
故人の銀行口座は、銀行が死亡の事実を把握すると、原則として入出金などの取引が制限されます。預金の払い戻しを受けるためには、正式な相続手続きを経る必要があります。
ここでは、一般的な流れと必要書類を順を追って説明します。
まずは銀行に死亡の事実を連絡
家族が亡くなったら、速やかに取引先の銀行へ死亡の旨を伝えます。
受付方法や最初に確認される内容は金融機関によって異なります。通帳やキャッシュカードなど、故人の取引内容がわかるものを手元に用意して連絡すると、その後の相続手続きや必要書類について案内を受けられます。
なお、役所へ提出する「死亡届」と銀行への連絡は別の手続きです。
相続人の確定と必要書類の収集
次に行うのが、法定相続人の確定です。これは、誰が相続人にあたるかを明確にし、預金の相続手続きを進めるために欠かせないステップです。
一般的に必要となる主な書類の例は以下のとおりです。
これらをそろえることで、銀行は「誰に権限があるのか」を確認できます。
なお、法定相続情報一覧図を利用することで、戸籍の束に代えて手続きできる金融機関もあります。
遺言書や遺産分割の状況に応じて手続きを進める
遺言書がある場合は、原則としてその内容に沿って銀行手続きを進めます。
遺言書がなく相続人が複数いる場合は、誰がどの財産を取得するかを話し合い、遺産分割協議書を作成して手続きを進める方法があります。
この書類には全員の署名・実印押印が必要で、銀行にとっては預金払い戻しの根拠となる重要書類です。
「預金は全額を長男が相続する」「兄弟で半分ずつ分ける」など、分け方は自由ですが、遺産分割協議によって決める場合には相続人全員の同意が必要です。
なお、民法では法定相続分という、法定相続人が受け取る遺産の割合の目安が定められていて、この割合に従って分ける場合は、遺産分割協議書がなくても手続き自体は可能です。
また、金融機関によっては、相続人全員が合意し、銀行所定の相続届に署名押印をすれば、協議書の代替として払い戻しを進めることもできます。必要書類や手続きは金融機関によって異なるため、事前に確認しましょう。
銀行での相続手続き・入金処理
書類がすべてそろい、銀行側で審査が終わると、指定口座に払い戻しが行われます。
必要となる書類や申請方法は、金融機関や相続の状況によって異なります。
手続きにかかる期間も、金融機関や相続関係、提出書類の内容などによって異なります。
死亡後の預金手続きは、感情的な負担も大きく、戸籍の収集や書類確認など煩雑な作業が多いのが実情です。
スムーズに進めるためには、司法書士などの専門家に相談し、相続関係の整理と書類作成を代行してもらう方法も検討するとよいでしょう。
口座を放置するとどうなる?休眠預金とトラブルのリスク
故人の銀行口座を「後で手続きしよう」とそのまま放置してしまうケースは少なくありません。しかし、相続手続きを放置すると、思わぬ不利益やトラブルを招くことがあります。
ここでは、放置によって起こる主なリスクと、早めに対応すべき理由を解説します。
口座が「休眠預金」として扱われる可能性
休眠預金等活用法に基づき、2009年1月1日以降の取引から10年以上、その後の取引がない一定の預金等は「休眠預金等」として扱われます。
休眠預金等は預金保険機構へ移管され、その後、民間公益活動に活用されます。
もっとも、休眠預金等となった後も、取引のあった金融機関で払戻しを受けることができ、払戻しに期限はありません。預金者が亡くなっている場合には、金融機関所定の手続きを経て相続人が払戻しを受けることもできますが、休眠口座でない口座と比べて時間がかかることがあります。
そのため、「10年経過すると預金が国に取られて戻ってこない」というわけではありません。
相続税や他の相続手続きに影響が出ることも
故人の預金も相続税を計算する際の相続財産に含まれるため、相続税の申告が必要な場合には、原則として相続の開始があったことを知った日の翌日から10か月以内に申告・納税する必要があります。遺産分割や銀行口座の手続きが終わっていなくても、この期限が自動的に延びるわけではありません。
特に、他の相続財産と合わせた評価額によっては課税対象となる場合もあるため、注意が必要です。
また、預金の分け方を決めないまま他の相続手続きを進めた場合は、後から預金について改めて協議が必要になることがあります。
早めに「預金も遺産の一部」として認識し、他の財産と一緒に整理することが大切です。
相続人間のトラブルに発展するおそれ
もう一つのリスクが、相続人間の信頼関係の悪化です。
特に、誰か一人が勝手に引き出していたり、通帳やカードを保管していた場合、他の相続人から「不正に使ったのでは」と疑われることがあります。
このようなトラブルは、金額の大小にかかわらず感情的な対立を生み、遺産分割協議が進まなくなる原因となります。
そのため、通帳やカード、印鑑などは適切に保管し、相続人間で状況を共有しておくことが大切です。
放置せず、早めの相談が安心
相続放棄を検討している場合は、故人の預金を引き出したり使用したりすると相続放棄に影響する可能性があるため、まずは専門家に相談して、今後の方針を整理することが大切です。
司法書士などの専門家に相談すれば、預金の相続手続きや遺産分割協議書の作成、相続放棄に必要な書類の作成などについてサポートを受けることができます。
「とりあえずそのままにしておく」は避け、早めの確認と手続き開始が、トラブル回避と円満な相続の第一歩になります。
よくある質問(Q&A)
| Q1. 死亡後に故人の口座からお金を引き出したら罪になりますか? |
| A1. 引き出しただけで直ちに犯罪になるとは限りませんが、他の相続人に無断で預金を取得・使用すると、返還を求められたり、事情によっては刑事上の問題が生じたりする可能性があります。故人のキャッシュカードは使わず、正式な相続手続きを利用しましょう。 |
| Q2. 銀行はどのようにして亡くなったことを知るのですか? |
| A2. 一般的には、家族や関係者からの連絡、相続手続きの申出などにより銀行が死亡の事実を把握します。役所へ死亡届を提出しただけで、銀行へ自動的に通知される仕組みはありません。 |
| Q3. 凍結された口座からお金を引き出す方法はありますか? |
| A3. 遺産分割前でも「預貯金の仮払い制度」を利用すれば、一定の範囲で相続人が単独で払戻しを受けられます。同一の金融機関から一人の相続人が受けられる払戻しには150万円の上限があります。 |
| Q4. 故人の口座を放置するとどうなりますか? |
| A4. 一定の預金は、10年以上取引がないと休眠預金等として扱われることがあります。休眠預金等となった後も払戻しは可能ですが、長期間放置すると新たな相続が発生し、手続きが複雑になることもあります。 |
| Q5. 相続放棄を考えている場合、口座に触れても大丈夫ですか? |
| A5. 故人の預金を使用すると、単純承認とみなされて相続放棄ができなくなる可能性があります。相続放棄を検討している場合は、預金を動かす前に専門家へ相談しましょう。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。