
この記事を要約すると
- 未支給年金は相続財産ではなく、遺族固有の財産として、生計を同じくしていた遺族に直接支給されるものです。遺産分割の対象とならず、相続放棄の有無にかかわらず受け取ることができますが、支給を受けるには請求手続きが必要です。
- 未支給年金は一時所得として扱われます。他の一時所得と合算して特別控除(50万円)を差し引いた結果、一時所得の金額が生じる場合には、その2分の1が課税対象となり、所得状況によっては確定申告が必要となります。
- 未支給年金の請求権は5年で時効により消滅します。請求しないまま期間が経過すると受け取れなくなるため、相続が発生した際には早めに確認し手続きを行うことが重要です。
※本記事では、国民年金・厚生年金といった公的年金の未支給年金について解説しています。企業年金や個人年金などの私的年金は取扱いが異なるため、本記事の対象外としています。
公的年金の未支給年金は相続の対象になる?制度の基本と考え方
公的年金の未支給年金とは
年金は、偶数月の15日に、前の2か月分がまとめて支払われる「後払い」の仕組みになっています。
そのため、年金を受給している方が亡くなった場合でも、すでに発生しているものの、まだ振り込まれていない年金が残ることがあります。
このような公的年金の未支給分は、一般に「未支給年金」と呼ばれます。本記事では、以降この公的年金の未支給分を「未支給年金」として説明します。
また、年金は日割りではなく月単位で発生するため、亡くなった月までが支給対象となります。
さらに、年金は後払いであるため、支給日前に亡くなった場合には、支払われていない過去分も含めて未支給年金となります。たとえば、1月10日に亡くなった場合には、12月分と1月分が未支給年金として受け取る対象となります。
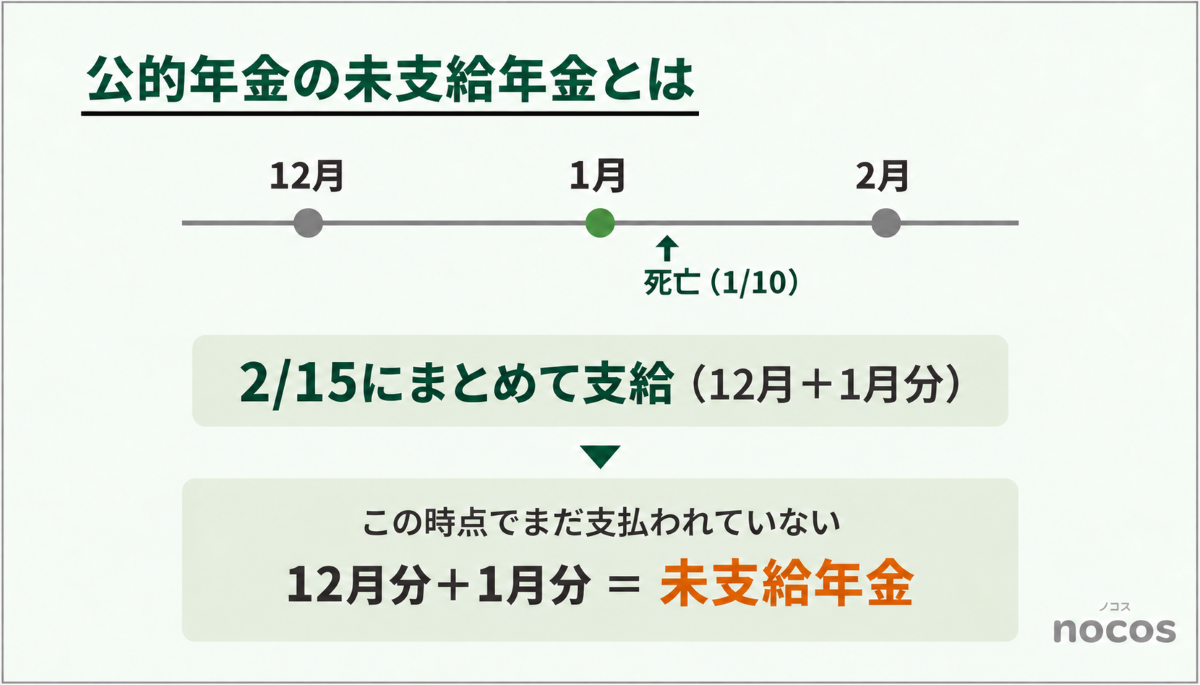
このように、未支給年金は「支給のタイミングが後になっているだけで、すでに発生している年金」と整理すると理解しやすいでしょう。
公的年金の未支給年金は相続財産ではない
未支給年金は、亡くなった方に関係するお金であることから、相続財産として扱われるのではないかと思われがちです。
しかし、未支給年金は相続財産には含まれません。
これは、未支給年金を受け取る権利が相続によって引き継がれるものではなく、国民年金法第19条および厚生年金保険法第37条に基づき、「生計を同じくしていた遺族」に対して固有に認められているためです。
そのため、未支給年金は遺産分割の対象にはならず、相続人間で分配を行うものではありません。預貯金などの相続財産とは扱いが異なるため、この違いを押さえておくことが重要です。
相続放棄をしても公的年金の未支給年金は受け取ることができる
未支給年金は相続財産ではないため、相続放棄の対象となる財産には含まれません。
相続放棄は、亡くなった方の財産や負債を相続によって引き継がないための手続きであり、その効力は「相続によって承継される財産」に限られます。
これに対し、未支給年金は相続によって取得するものではなく、法律に基づいて一定の遺族に固有に認められた権利です。そのため、相続放棄をしていた場合であっても、要件を満たしていれば未支給年金を受け取ることができます。
ただし、受け取ることができる人には条件があり、誰でも請求できるわけではありません。具体的な対象者については、次の章で確認していきます。
公的年金の未支給年金を受け取ることができる人の範囲
受け取ることができるのは「生計を同じくしていた遺族」
未支給年金は、誰でも受け取ることができるわけではありません。受け取ることができるのは、亡くなった方と「生計を同じくしていた遺族」に限られます。
ここでいう「生計を同じくしていた」とは、必ずしも同居している場合に限られるものではありません。たとえば、別居していても生活費の仕送りを受けていた場合など、実質的に生活を支え合っていたと認められるケースも含まれます。
一方で、単に親族であるというだけでは足りず、実際の生活関係が重視されます。そのため、相続人であっても生計を同じくしていなければ受け取ることができない点には注意が必要です。
受給順位と対象となる親族
未支給年金を受け取ることができる遺族には、一定の順位が定められています。具体的には、亡くなった方と生計を同じくしていた遺族のうち、次の順に優先されます。
- 配偶者
- 子
- 父母
- 孫
- 祖父母
- 兄弟姉妹
- その他3親等内の親族
このように、受け取ることができる範囲は広く設定されていますが、実際に受け取ることができるのは、この順位の中で最も優先順位の高い人です。たとえば、配偶者がいる場合は配偶者が優先され、子や父母が請求することはできません。
また、同じ順位の人が複数いる場合でも、法律上どのように分けるかの定めはなく、実務上はそのうちの一人が代表して請求する形になります。その後の分配については、当事者間で調整することになります。
「生計を同じくしていた」とはどのような状態か
未支給年金を受け取るためには、「生計を同じくしていたかどうか」が重要な判断基準となります。
この点については、単に同居しているかどうかだけで判断されるものではなく、実際の生活関係をもとに判断されます。一般的には、同一世帯で生活している場合は該当すると考えられますが、住民票上別世帯であっても、同じ住所に居住している場合などは、生計同一と認められることがあります。
また、別居している場合であっても、単身赴任や療養などの事情により一時的に離れているケースや、生活費の援助や定期的な交流がある場合には、生計同一と判断されることがあります。
一方で、長期間にわたり別居しており、生活費の援助や生活上の関係もないなど、それぞれが独立した生活を送っているような場合には、生計同一とは認められない可能性があります。
このように、「生計を同じくしていたかどうか」は形式的な同居の有無だけでなく、生活実態をもとに判断される点が特徴です。
公的年金の未支給年金の請求方法と手続きの流れ
公的年金の未支給年金の受給には請求が必要
未支給年金は自動的に振り込まれるものではありません。年金受給者が亡くなった場合、その情報は市区町村への死亡届などを通じて年金機構に連携されることがありますが、それだけで支払われることはありません。
未支給年金は、受給できる遺族からの請求によってはじめて支給されます。全体の手続きの流れは、次のとおりです。
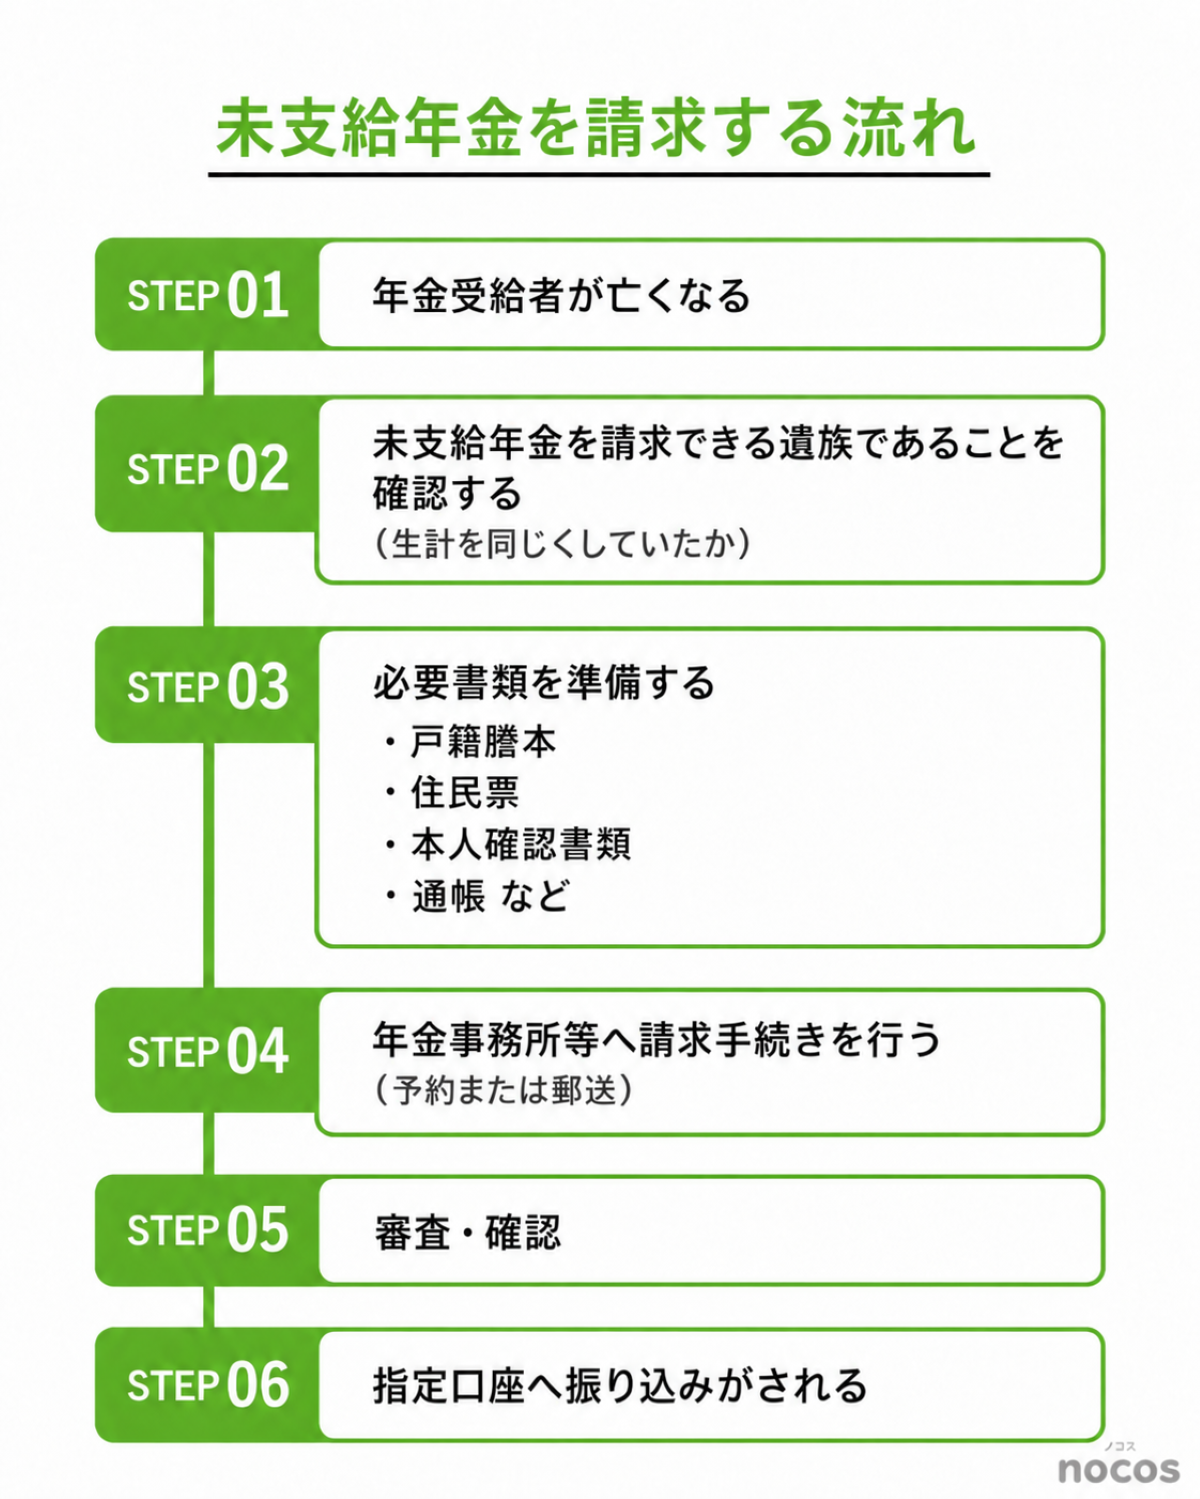
主な手続きについて、以下で説明します。
「年金受給権者死亡届 兼 未支給年金・未支払給付金請求書」の提出と必要書類
未支給年金の手続きは、「年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書」を年金事務所等へ提出することにより行います。
この書類は、年金受給者の死亡届と未支給年金の請求をあわせて行うものです。提出にあたっては、次のような書類が必要となります。
- 亡くなった方の年金証書
- 請求者の本人確認書類および個人番号(マイナンバー)を確認できる書類(マイナンバーカードなど)
- 亡くなった方との関係を証明する書類(戸籍謄本など)
- 生計を同じくしていたことを確認できる書類(住民票や申立書など)
- 振込先口座が確認できる書類(通帳の写しなど)
未支給年金は「生計を同じくしていた遺族」に支給されますが、これは提出された書類の内容をもとに判断されます。
同居している場合は住民票で確認されることが多く、別居している場合には申立書の提出が求められることがあります。
手続きは、最寄りの年金事務所や街角の年金相談センターで行うことができ、原則としてどの窓口でも対応が可能です。窓口での相談や手続きは予約制となっているため、事前に確認しておくと安心です。郵送による提出も認められています。
書類に不備があると手続きが進まないため、事前に必要書類を確認したうえで進めるとスムーズです。
支給までの期間と確認方法
未支給年金は、請求してすぐに振り込まれるものではなく、手続き完了から支給までには一定の期間を要します。一般的には、請求から支給までは数か月程度かかるとされています。
これは、請求内容の審査や支給手続きに一定の時間を要するためです。書類に不備があった場合や追加の確認が必要な場合には、さらに期間が延びることもあります。
手続きの詳細や最新の取扱いについては、日本年金機構の公式ページでも確認することができます。
事前に確認しておくことで、必要書類の不足や手続きの行き違いを防ぐことにつながります。
公的年金の未支給年金の税金と確定申告
公的年金の未支給年金に相続税はかからない
未支給年金についても、「亡くなった方に関係するお金である以上、相続税がかかるのではないか」と疑問に思う方もいらっしゃいます。
しかし、未支給年金には相続税はかかりません。
これは、未支給年金が相続財産ではなく、「生計を同じくしていた遺族」に対して直接支給される性質のものとされているためです。
一方、相続税は、亡くなった方の財産を相続や遺贈によって取得した場合に課税されるものです。そのため、相続によって取得するものではない未支給年金は、相続税の対象には含まれません。
公的年金の未支給年金は一時所得となり、確定申告が必要となる場合がある
未支給年金は相続税の対象にはなりませんが、受け取った人の所得として扱われ、税務上は「一時所得」に区分されます。
一時所得には年間50万円の特別控除があるため、未支給年金を受け取った場合でも、他の一時所得と合算して50万円以下であれば、原則として課税されません。
一方で、未支給年金を含む一時所得の合計額が50万円を超える場合には、その超えた部分の2分の1が課税対象となります。なお、確定申告の要否は、給与所得の有無や他の所得との関係によって判断されます。
一時所得の計算や確定申告の要否は、他の所得状況によって判断が変わるため、国税庁の案内を確認し、判断に迷う場合は税理士や税務署へ相談しましょう。
公的年金の未支給年金の時効は5年
未支給年金には、請求できる期間に制限があります。未支給年金を請求する権利は、年金の支払期日の翌月初日から5年を経過すると時効により消滅します。
これは、国民年金法第102条および厚生年金保険法第92条において、年金の支給を受ける権利の時効が5年と定められているためです。
未支給年金はいつまでも請求できるものではありません。手続きを行わないまま時間が経過すると、受け取ることができなくなります。
実務上よく見られるのは、相続手続きに時間を取られ、未支給年金の請求が後回しになってしまうケースです。未支給年金は相続財産とは異なる扱いであるため、遺産分割協議とは別に手続きを進める必要がありますが、その点が十分に認識されていないことがあります。
また、未支給年金の制度自体を知らず、請求できることに気づかないまま時間が経過してしまうケースもあります。
このような場合には、気づいた時点ですでに請求期限を経過していることもあります。相続が発生した際には、未支給年金の有無についても早い段階で確認しておくことが大切です。
よくある質問・Q&A
| Q1. 公的年金の未支給年金は遺産分割の対象になりますか? |
| A1. 未支給年金は相続財産ではなく、生計を同じくしていた遺族に直接支給されるものです。そのため、遺産分割の対象にはなりません。なお、未支給年金を請求できる同順位の遺族が複数いる場合には、その中で受け取りや取扱いを調整することになります。 |
| Q2. 相続放棄をしていても公的年金の未支給年金は受け取れますか? |
| A2. 受け取ることができます。未支給年金は相続によって取得する財産ではなく、一定の遺族に認められた権利であるため、相続放棄の有無にかかわらず請求が可能です。 |
| Q3. 公的年金の未支給年金を受け取った場合、確定申告は必要ですか? |
| A3. 未支給年金は一時所得として扱われます。他の一時所得と合算して50万円以下であれば課税されないため、確定申告は不要となるケースが一般的です。50万円を超える場合は、他の所得状況によっては申告が必要となる場合があります。(国税庁の基準に基づいて判断されます) |
| Q4. 公的年金の未支給年金の請求期限はいつまでですか? |
| A4. 未支給年金の請求権は年金の支払期日の翌月初日から5年で時効により消滅します。期間を過ぎると受け取ることができなくなるため、相続発生後は早めに確認し、手続きを行うことが重要です。 |
| Q5. 公的年金の未支給年金と遺族年金は何が違いますか? |
| A5. 未支給年金は亡くなった方が受け取るはずだった年金の未払い分であるのに対し、遺族年金は遺族の生活保障のために支給される年金です。制度の目的や支給要件が異なります。 |
nocosにできること
nocosを運営するNCPグループは、司法書士・行政書士・税理士等の有資格者100名以上を擁する、相続手続きに特化した専門集団です。
2004年の創業以来、累計受託件数12万5,000件以上の実績を重ね、現在、日本全国での相続案件受託件数No.1※となっています。
全国の最寄りの事務所やご自宅へのご訪問、オンライン面談等で資格者が直接ご相談を承りますので、まずはお気軽にお問い合わせください。